Samstag, November 21, 2026
Start Blog Seite 10

GOÄ-Rechnung per App: Startup Doctordocs digitalisiert Arztabrechnungen

0
Doctordocs: GOÄ Abrechnung einfach per App Calvin Gebhardt

Doctordocs vereinfacht die privatärztliche Abrechnung nach GOÄ und ermöglicht Ärztinnen und Ärzten, Rechnungen direkt über das Smartphone oder den Computer zu erstellen und digital zu versenden.

Wer steckt hinter Doctordocs und wie ist die Idee entstanden, eine eigene App für die privatärztliche Abrechnung zu entwickeln?

Hinter Doctordocs steht die Themanox OÜ, ein Softwareunternehmen, das ich gegründet habe und als alleiniger Gesellschafter und Geschäftsführer leite. Die Gesellschaft ist in Estland registriert. Geschäftsführung und Betriebsstätte befinden sich jedoch in Deutschland, konkret in Hamburg. Von hier aus erfolgen auch die Entwicklung und die operative Betreuung von Doctordocs.

Ich habe mich für eine Unternehmensgründung in Estland entschieden, weil das Land gerade im Bereich der Digitalisierung sehr fortschrittlich ist. Über das e-Residency-Programm lassen sich viele Verwaltungsabläufe einfach und vollständig online erledigen. Gerade für ein Softwareunternehmen bietet das praktische Vorteile.

Die Idee zu Doctordocs entstand aus der Überlegung, dass eine vollständige Praxisverwaltungssoftware nicht für jede Abrechnungssituation die passende Lösung ist. Gerade Ärztinnen und Ärzte, die nur gelegentlich Privatrechnungen erstellen oder außerhalb einer klassischen Praxisstruktur tätig sind, benötigen nicht zwangsläufig ein umfangreiches und entsprechend kostenintensives Verwaltungssystem.

Ich wollte deshalb eine eigenständige, kostengünstige Anwendung entwickeln, die den gesamten Prozess der privatärztlichen Abrechnung nach GOÄ abdeckt und dabei möglichst einfach zu bedienen ist. Wichtig war mir insbesondere, dass sich eine vollständige Rechnung auch direkt über das Smartphone erstellen lässt. Die Patienten- und Rechnungsdaten werden auf Servern in Deutschland gespeichert. Die Datenverarbeitung erfolgt unter Berücksichtigung der DSGVO.

Sie haben Doctordocs von der Konzeption bis zur technischen Umsetzung selbst entwickelt. Welche Erfahrungen haben Sie mitgebracht und was hat Sie dazu motiviert, diesen Weg allein zu gehen?

Mein beruflicher Hintergrund liegt im Screendesign und in der Softwareentwicklung. Seit 2020 bin ich als Screendesigner beim Norddeutschen Rundfunk tätig. Darüber hinaus habe ich einen Bachelorabschluss in Psychologie und befinde mich derzeit im Masterstudium.

Durch diese unterschiedlichen Bereiche habe ich mich sowohl mit der Gestaltung digitaler Anwendungen als auch mit der Frage beschäftigt, wie Menschen Informationen verarbeiten und mit komplexen Benutzeroberflächen umgehen. Im Rahmen meines Studiums habe ich außerdem Veranstaltungen zu Qualitätsmanagement und Betriebswirtschaftslehre besucht, in denen unter anderem rechtliche Anforderungen an eine ordnungsgemäße Abrechnung behandelt wurden. Auch in der Psychotherapie spielt die GOÄ eine Rolle, da die Gebührenordnung für Psychotherapeuten (GOP) bei der privatpsychotherapeutischen Abrechnung auf bestimmte Leistungen der GOÄ verweist.

Die Entwicklung selbst zu übernehmen, hatte für mich vor allem den Vorteil, Gestaltung, Benutzerführung und technische Umsetzung unmittelbar miteinander verbinden zu können. Dadurch konnte ich die einzelnen Funktionen und Arbeitsabläufe von Anfang an aufeinander abstimmen und die Anwendung kontinuierlich weiterentwickeln.

Welche Herausforderungen erleben Ärztinnen und Ärzte bei der Abrechnung nach GOÄ und welche konkreten Probleme möchten Sie mit Doctordocs lösen?

Die privatärztliche Abrechnung nach GOÄ kann durchaus herausfordernd sein. Die Gebührenordnung enthält zahlreiche Leistungen, unterschiedliche Gebührenrahmen, Steigerungsfaktoren und Abrechnungsbestimmungen, die bei der Rechnungserstellung berücksichtigt werden müssen.

Aus meiner Sicht liegt die Herausforderung aber nicht allein in diesen fachlichen Anforderungen. Was bislang häufig fehlt, ist eine Anwendung, die den gesamten Abrechnungsprozess abdeckt, gleichzeitig einfach zu bedienen ist, zuverlässig funktioniert und jederzeit zur Verfügung steht – auch außerhalb der Praxis.

Genau hier setzt Doctordocs an. Die Anwendung bündelt den gesamten Prozess von der Leistungserfassung und Rechnungsstellung über die digitale Zustellung bis zur Verwaltung offener Rechnungen und Erstellung von Mahnungen. Alle Schritte lassen sich direkt über das Smartphone oder am Computer erledigen.

Der integrierte GOÄ-Katalog basiert auf der geltenden Gebührenordnung für Ärzte, die unter anderem über das offizielle Rechtsportal des Bundes abrufbar ist. Die Anwendung berücksichtigt die dort festgelegten Punktzahlen und Gebührenrahmen und weist auf hinterlegte Abrechnungsbestimmungen hin, die dem amtlichen GOÄ-Katalog entstammen.

Doctordocs unterstützt damit die ärztliche Abrechnung, ersetzt jedoch keine medizinische oder abrechnungsrechtliche Einzelfallprüfung. Die Verantwortung für die Auswahl und Dokumentation der tatsächlich erbrachten Leistungen verbleibt bei den behandelnden Ärztinnen und Ärzten.

An welche Zielgruppen richtet sich Ihre Anwendung besonders und in welchen Situationen bietet die mobile Abrechnung den größten Mehrwert?

Doctordocs richtet sich grundsätzlich an alle Ärztinnen und Ärzte, die privatärztliche Leistungen nach GOÄ eigenständig abrechnen möchten. Besonders interessant ist die Anwendung für diejenigen, die nur gelegentlich Privatrechnungen erstellen oder außerhalb der Praxis tätig sind. Gerade bei einem geringen Rechnungsvolumen kann eine umfangreiche Praxisverwaltungssoftware wirtschaftlich unverhältnismäßig sein.

Dazu zählen beispielsweise Ärzte, die privatärztliche Hausbesuche durchführen, reisemedizinische Leistungen anbieten oder gelegentlich Gutachten erstellen. Auch für Schiffsärzte, ambulant tätige Anästhesisten im Notdienst oder Belegärzte kann die Anwendung interessant sein.

Der grundlegende Vorteil liegt aus meiner Sicht darin, dass der gesamte Abrechnungsprozess in einer einzigen Anwendung gebündelt ist, die jederzeit zur Verfügung steht. Besonders praktisch ist das, wenn eine Rechnung unmittelbar nach einer Behandlung erstellt werden soll. Beispielsweise lässt sich nach einem Hausbesuch direkt über das Smartphone eine vollständige GOÄ-Rechnung erstellen, ohne die Abrechnung erst später am Praxiscomputer nachholen zu müssen.

Die Anwendung ist dabei nicht auf bestimmte Fachrichtungen beschränkt.

Was unterscheidet Doctordocs von klassischen Praxisverwaltungssystemen und bestehenden digitalen Abrechnungslösungen?

Doctordocs verfolgt einen bewusst spezialisierten Ansatz. Klassische Praxisverwaltungssysteme decken zahlreiche organisatorische und medizinische Abläufe ab und sind entsprechend umfangreich. Die Kosten solcher Systeme können sich einschließlich Einrichtung und laufender Gebühren auf mehrere Tausend Euro summieren.

Für Ärztinnen und Ärzte, die nur wenige Privatrechnungen erstellen, ist eine solche Software deshalb nicht immer erforderlich oder wirtschaftlich sinnvoll. Doctordocs bietet hier eine deutlich kostengünstigere Alternative, ohne dabei auf die wesentlichen Funktionen eines vollständigen GOÄ-Abrechnungssystems zu verzichten.

Die Anwendung konzentriert sich auf den gesamten Prozess der privatärztlichen Abrechnung und ist sowohl als iPhone-App als auch über den Webbrowser am Computer nutzbar. Beide Varianten greifen auf denselben Datenbestand zu, sodass Rechnungen und Patienteninformationen automatisch synchronisiert werden.

Ein weiterer Unterschied liegt in der eigenständigen Rechnungsstellung. Während bei externen Abrechnungsstellen die Abwicklung ganz oder teilweise ausgelagert wird, verbleibt sie bei Doctordocs vollständig in ärztlicher Hand.

Die Anwendung versteht sich deshalb nicht als Ersatz für sämtliche Funktionen einer Praxisverwaltungssoftware, sondern als eigenständige, preiswerte und vor allem zeitsparende Lösung für die private Abrechnung.

Welche Funktionen stehen den Nutzern zur Verfügung und wie funktioniert die Erstellung einer vollständigen GOÄ-Rechnung direkt über das Smartphone?

Nach der Registrierung werden zunächst die eigenen Praxis- und Abrechnungsdaten hinterlegt. Anschließend können Patienten angelegt und Rechnungen erstellt werden.

Bei der Rechnungserstellung lassen sich Leistungen aus dem integrierten GOÄ-Katalog auswählen, Steigerungsfaktoren festlegen und erforderliche Begründungen ergänzen. Häufig verwendete Leistungskombinationen lassen sich als sogenannte Leistungsketten speichern und später erneut verwenden.

Darüber hinaus können eigene Leistungen mit individuellen Bezeichnungen und Beträgen angelegt werden, um bei Bedarf Positionen unabhängig vom GOÄ-Katalog aufzuführen. Auch die Steuernummer oder Umsatzsteuer-Identifikationsnummer lässt sich optional auf der Rechnung angeben.

Während der gesamten Rechnungserstellung steht eine Live-Vorschau zur Verfügung. Änderungen werden unmittelbar dargestellt, sodass die Rechnung jederzeit überprüft werden kann, bevor sie endgültig gespeichert wird. Alternativ lässt sie sich zunächst als Entwurf speichern und zu einem späteren Zeitpunkt fertigstellen.

Aus den erfassten Angaben erstellt Doctordocs eine vollständige PDF-Rechnung mit den vorgesehenen Rechnungsinformationen. Diese kann heruntergeladen, ausgedruckt oder an Patienten weitergegeben werden. Ein optionaler QR-Code erleichtert die Bezahlung über eine Banking-App.

Darüber hinaus lassen sich offene und bezahlte Rechnungen verwalten, Mahnungen erstellen und Rechnungsübersichten als CSV- oder PDF-Tabelle exportieren, beispielsweise für die steuerliche Weiterverarbeitung.

Mit der digitalen Rechnungszustellung ermöglichen Sie einen direkten Abruf durch Patienten. Welche Vorteile bietet diese Funktion und wie gewährleisten Sie dabei Datenschutz und Datensicherheit?

Mit der digitalen Rechnungszustellung wollte ich vor allem den letzten Schritt der Rechnungserstellung vereinfachen.

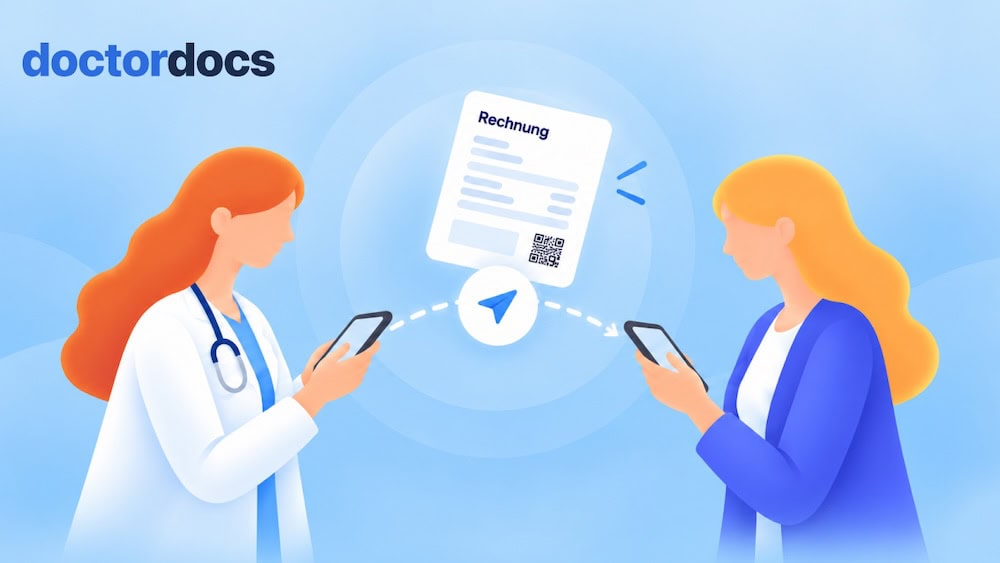
Nach der Erstellung einer Rechnung genügt ein Klick auf „Digital bereitstellen“. Doctordocs übernimmt daraufhin automatisch den E-Mail-Versand. Der Patient erhält einen persönlichen Rechnungslink und kann die Rechnung nach Eingabe seines Geburtsdatums herunterladen. Eine Registrierung oder ein eigenes Patientenkonto ist dafür nicht erforderlich.

Ein weiterer Vorteil ist die direkte Nachverfolgbarkeit. Sobald die Rechnung abgerufen wurde, wechselt der Status automatisch zu „Abgerufen“, sodass direkt in der Anwendung nachvollziehbar ist, ob und wann der Abruf erfolgt ist.

Da es sich bei ärztlichen Rechnungen um besonders sensible Informationen handeln kann, wurde die Zustellung mit zusätzlichen Schutzmaßnahmen umgesetzt. Die E-Mail enthält keinen PDF-Anhang, sondern einen individuellen, langen und zufällig erzeugten Abruflink, der nicht einfach erraten werden kann. Der Zugriff erfordert zusätzlich die Eingabe des Geburtsdatums und wird nach fünf fehlerhaften Versuchen gesperrt.

Die bereitgestellte Rechnungskopie ist für 90 Tage verfügbar und wird anschließend automatisch gelöscht. Patienten können diese Kopie nach dem Abruf auch selbst vorzeitig löschen. Die ursprüngliche Rechnung bleibt im Doctordocs-Konto des rechnungsstellenden Arztes erhalten und ist von der Löschung der bereitgestellten Kopie nicht betroffen.

Die Daten werden in Deutschland auf Servern in Frankfurt am Main verarbeitet. Sowohl die Datenübertragung als auch die Speicherung beim Cloud-Anbieter erfolgen verschlüsselt. Die Verarbeitung erfolgt unter Berücksichtigung der DSGVO.
Welche technischen und regulatorischen Herausforderungen mussten Sie bei der Entwicklung einer Software für medizinische Abrechnungsprozesse bewältigen?

Die Entwicklung von Doctordocs war ein umfangreiches Projekt. Die Übernahme des GOÄ-Katalogs selbst stellte dabei keine besondere Hürde dar, da die geltende Gebührenordnung amtlich veröffentlicht und öffentlich zugänglich ist. Wesentlich anspruchsvoller war es, die komplexen Abrechnungsregeln in eine zuverlässig funktionierende mobile Anwendung zu übertragen und gleichzeitig eine möglichst einfache und verständliche Bedienung zu ermöglichen.

Dafür waren zahlreiche Entwicklungs- und Testdurchläufe erforderlich. Insbesondere die Benutzerführung und die einzelnen Arbeitsschritte der Rechnungserstellung wurden wiederholt getestet und überarbeitet.

Eine weitere Herausforderung war die technische Vorbereitung auf die geplante GOÄ-Novellierung. Die Anwendung musste so aufgebaut werden, dass künftige Änderungen der Gebührenordnung umgesetzt werden können, ohne dass bereits erstellte Rechnungen dadurch nachträglich unbeabsichtigt verändert werden.

Wie haben Sie die Entwicklung und Markteinführung von Doctordocs finanziert und welches Geschäftsmodell verfolgen Sie mit der kostenlosen Version und den kostenpflichtigen Angeboten?

Die Entwicklung und Markteinführung von Doctordocs habe ich aus eigenen Mitteln finanziert. Die Konzeption, Gestaltung und technische Umsetzung habe ich vollständig selbst übernommen.

Beim Geschäftsmodell war mir wichtig, dass Doctordocs gerade für Ärzte mit wenigen Privatrechnungen eine kostengünstige Alternative zu umfangreichen Praxisverwaltungssystemen bietet. Wer beispielsweise nur einige Rechnungen im Monat erstellt, soll dafür nicht auf eine entsprechend teure Softwarelösung angewiesen sein.

Deshalb können im kostenlosen Basistarif bis zu fünf Rechnungen pro Monat erstellt werden. Das Professional-Abonnement kostet 4,99 Euro monatlich und ermöglicht bis zu 32 Rechnungen. Es ist monatlich kündbar und enthält sämtliche Funktionen der Anwendung.

Bei Erreichen des jeweiligen Monatskontingents entstehen keine automatischen Zusatzkosten. Eine Kündigung des Professional-Abonnements führt auch nicht zum Verlust der bereits gespeicherten Rechnungen.

Wie haben Ärztinnen und Ärzte bisher auf Doctordocs reagiert und welche Rückmeldungen aus der Praxis sind bereits in die Weiterentwicklung eingeflossen?

Doctordocs wurde erst vor Kurzem veröffentlicht und befindet sich noch in einer frühen Phase der Markteinführung. Deshalb ist die Zahl der aktiven Nutzer derzeit noch überschaubar.

Bereits während der Entwicklung konnten einzelne Funktionen mit Ärzten aus meinem Umfeld ausprobiert werden. Die Benutzerführung und die einzelnen Schritte der Rechnungserstellung wurden dabei wiederholt überprüft und überarbeitet.

Jetzt geht es vor allem darum, weitere Erfahrungen aus dem tatsächlichen Praxisalltag zu sammeln und herauszufinden, welche Abläufe sich noch vereinfachen lassen. Für eine umfassende Bewertung der Nutzung in unterschiedlichen Fachrichtungen ist es zum jetzigen Zeitpunkt noch zu früh.

Welche Ziele verfolgen Sie mit Doctordocs in den kommenden Jahren und welche zusätzlichen Funktionen oder Erweiterungen sind geplant?

Zunächst möchte ich Doctordocs als zuverlässige und einfach zugängliche Lösung für die privatärztliche Abrechnung etablieren. Dabei steht für mich weniger eine möglichst große Anzahl zusätzlicher Funktionen im Vordergrund als vielmehr die kontinuierliche Verbesserung der bestehenden Arbeitsabläufe.

Mit der digitalen Rechnungszustellung wurde bereits eine wichtige Erweiterung umgesetzt, die den Abrechnungsprozess um eine geschützte Übermittlung und die Nachverfolgung des Rechnungsabrufs ergänzt.

Ein weiteres wichtiges Thema ist die geplante Reform der Gebührenordnung für Ärzte. Da die Abrechnungsregeln die Grundlage der gesamten Anwendung bilden, wird Doctordocs bei Inkrafttreten einer neuen GOÄ entsprechend angepasst werden müssen. Einen verbindlichen Zeitpunkt dafür gibt es derzeit noch nicht.

Perspektivisch ist außerdem ein zusätzliches Abonnement für Ärzte mit einem höheren Rechnungsvolumen denkbar. Darüber hinaus ist eine Android-Version von Doctordocs in Planung.

Welche weiteren Funktionen hinzukommen, möchte ich insbesondere davon abhängig machen, welche Anforderungen sich aus der tatsächlichen Nutzung ergeben.

Parallel zu Doctordocs habe ich außerdem Vetbill entwickelt, eine eigenständige Anwendung für die tierärztliche Abrechnung nach der Gebührenordnung für Tierärzte (GOT). Auch Vetbill ist inzwischen als iPhone-App und über den Webbrowser verfügbar.

Welche drei Tipps würden Sie anderen Gründerinnen und Gründern geben, die eine eigene Softwarelösung entwickeln und erfolgreich auf den Markt bringen möchten?

Mein erster Tipp wäre, sich auf ein möglichst konkretes Problem zu konzentrieren. Gerade zu Beginn besteht die Versuchung, möglichst viele Funktionen in eine Anwendung aufzunehmen. Ich halte es für sinnvoller, zunächst einen klar abgegrenzten Bereich zu finden und diesen möglichst gut umzusetzen.

Zweitens würde ich empfehlen, die Benutzerfreundlichkeit von Anfang an mitzudenken. Eine Software kann technisch sehr umfangreich sein und trotzdem an komplizierten Abläufen scheitern. Gerade bei spezialisierten Fachanwendungen kommt es darauf an, komplexe Anforderungen so umzusetzen, dass sie in der täglichen Nutzung möglichst wenig zusätzliche Arbeit verursachen.

Drittens sollte man die rechtlichen und organisatorischen Anforderungen von Anfang an berücksichtigen. Dazu gehören neben Datenschutz und technischer Sicherheit insbesondere auch steuerrechtliche und haftungsrechtliche Fragen, etwa die Wahl der Unternehmensstruktur, entsprechende Versicherungslösungen und die Verantwortlichkeiten beim Betrieb der Software. Auch Wartung und langfristige Datenverfügbarkeit spielen eine wichtige Rolle. Solche Themen lassen sich nicht erst nach der Veröffentlichung berücksichtigen. Sie gehören für mich von Anfang an zu einer verantwortungsvoll entwickelten Softwarelösung.

Fotocredits: privat

Wir bedanken uns bei Calvin Gebhardt für das Interview

Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.


Premium Start-up: Doctordocs
Kontakt:

Themanox OÜ
Narva mnt 5
10117 Tallinn
Estland

doctordocs.de
support@doctordocs.de
0174 9145175

Ansprechpartner: Calvin Gebhardt

App herunterladen:
Apple App Store
VUSE XR sichert sich 1,2 Millionen Euro für Mixed Reality Training

0
VUSE XR: Mixed Reality erhält Finanzierung Gründerbild

1,2 Millionen Euro Pre-Seed: Startup VUSE XR skaliert Mixed-Reality-Trainings für Unternehmen

Die vom Düsseldorfer Business Angel Netzwerk IACD angeführte Finanzierung dient der Produktentwicklung und dem kommerziellen Ausbau.

VUSE XR gab heute den Abschluss einer Pre-Seed-Finanzierungsrunde über 1,2 Millionen Euro bekannt, die vom Düsseldorfer Business Angel Netzwerk IACD angeführt wurde. Das Unternehmen entwickelt mit dem VUSE XR Hub eine Softwarelösung, mit der Unternehmen aus Industrie und Life Sciences interaktive Mixed Reality Trainings selbst gestalten und standortübergreifend einsetzen können.

Von individuellen Projekten zu skalierbaren Trainings

Mixed Reality Trainings werden bislang überwiegend im Rahmen individueller Agenturprojekte erstellt. Dabei wird jedes Training weitgehend von Grund auf neu entwickelt. Das macht die Erstellung teuer, zeitaufwändig und erschwert die Skalierung über verschiedene Produkte und Standorte hinweg.

VUSE XR überführt dieses projektbasierte Modell in einen standardisierten Software-Workflow. Mit dem VUSE XR Hub können Unternehmen Trainings effizient erstellen, bei Änderungen an Produkten und Prozessen aktualisieren und instantan unternehmensweit bereitstellen. KI-gestützte Erstellungstools helfen dabei, bestehende Produktdaten und Dokumentationen schneller in individuell zugeschnittene Trainings zu überführen.

VUSE XR wurde im November 2023 gegründet. Zu den Kunden zählen unter anderem ZEISS, Witron, Hologic und Badenova. Sie nutzen das VUSE XR Hub, um komplexe Produkte und Prozesse anschaulich zu vermitteln und praxisnahe Trainings anzubieten, ohne dass die physischen Geräte oder Anlagen vor Ort verfügbar sein müssen.

„Mixed Reality Hardware entwickelt sich rasant weiter, doch die Erstellung von Mixed Reality Trainings bleibt das größte Hindernis für eine breitere Nutzung in Unternehmen“, sagte Niclas Matthias, Mitgründer und Chief Executive Officer von VUSE XR. „Das VUSE XR Hub beseitigt diesen Engpass und ermöglicht es Unternehmen, das erhebliche wirtschaftliche Potenzial von Mixed Reality Technologie zu erschließen.“

Finanzierung der nächsten Wachstumsphase

Die Mittel aus der Pre-Seed-Finanzierung in Höhe von 1,2 Millionen Euro werden eingesetzt, um das VUSE XR Hub weiterzuentwickeln, seine KI-gestützten Erstellungsmöglichkeiten auszubauen und das kommerzielle Wachstum zu beschleunigen.

„Aus Investorensicht vereint VUSE XR alles, worauf es uns in dieser Phase ankommt: ein herausragendes Team, KI-gestützte Technologie mit klarem Wettbewerbsvorteil und überzeugende kommerzielle Erfolge“, sagte Markus Roithmeier, IACD-Mitglied und Beiratsvorsitzender von VUSE XR. „Das Unternehmen hat gezeigt, dass es ein technisch anspruchsvolles Produkt in ein skalierbares Softwaregeschäft mit erheblichem Wachstumspotenzial entwickeln kann, das durch die kontinuierliche Erweiterung um KI-gestützte Funktionen zusätzlich beschleunigt wird.“

„VUSE XR überzeugt nicht nur als Investment, sondern schafft auch einen erheblichen Mehrwert für Unternehmen“, ergänzte Andreas Goss, IACD-Mitglied und ehemaliger Vorstandsvorsitzender von thyssenkrupp Steel. „Effektives Training ist entscheidend für Produktivität, Wissenstransfer und den sicheren Betrieb zunehmend komplexer Produkte und Prozesse. Die Technologie von VUSE XR hat das Potenzial, Unternehmenstrainings grundlegend zu verändern. Trainings werden leichter zugänglich und lassen sich über Produkte und Standorte hinweg skalieren.“

Verstärkung des kommerziellen Führungsteams

VUSE XR hat zudem Jan Hendrik Degner zum Chief Commercial Officer und Robert Günther zum VP Sales & Service Delivery berufen.

Jan Hendrik Degner verfügt über mehr als zehn Jahre Erfahrung in den Bereichen Corporate Development, Venture Capital sowie Mergers & Acquisitions. Zu seinen bisherigen Stationen zählen J.P. Morgan und die CEWE Group.

Robert Günther verfügt über mehr als zehn Jahre Erfahrung im Aufbau von Technologiepartnerschaften im Bereich Mixed Reality und hatte zuvor leitende Positionen bei Meta und Unity inne.

„Wir haben das Produkt validiert und starke Kundenbeziehungen aufgebaut“, sagte Niclas Matthias. „Mit dieser Finanzierung und unserem erweiterten kommerziellen Team sind wir bereit, VUSE XR zum Category Leader von Mixed Reality Training für Unternehmen zu entwickeln.“

Bildcredits VUSE XR GmbH

Quelle VUSE XR GmbH

Tägliches Budget statt komplizierter Tabellen: Estnisches Fintech Monemon startet in Deutschland

0
Monemon: Sparen mit KI für die Gen Z Markus Lutsokert

Monemon möchte der Gen Z das Sparen erleichtern und verbindet dafür ein digitales Konto mit einem KI-Money-Coach, der junge Erwachsene bei ihren täglichen Finanzentscheidungen unterstützt.

Markus, stell dich und Monemon doch kurz vor. Wie hat dich deine eigene Erfahrung mit Geld auf die Idee für eine eigene Fintech-App gebracht?

Ich bin Markus Lutsokert, Gründer von Monemon, und gehöre selbst zur Gen Z. Monemon ist ein lizenziertes E-Geld-Institut aus Tallinn. Wir geben jungen Menschen ein Konto mit IBAN, eine Mastercard Debitkarte für Apple Pay und Google Pay und Mo, einen KI-Money-Coach, der beim Sparen hilft.

Die Idee kam aus meinem Frust mit Finanz-Apps. Jede Bank wollte, dass ich ein Monatsbudget plane, Ausgaben in Kategorien sortiere und Grafiken studiere. Dabei brauchte ich nur eine Gewohnheit, die ich durchhalte. Also wollte ich eine einzige Zahl, die mir sagt, was ich heute ausgeben kann. Solange ich darunter bleibe, ist alles gut, egal ob das Geld für Kaffee, Gym oder ein Konzertticket draufgeht.

Das gab es nicht, also habe ich es gebaut. So machen wir das in Estland, dem Land, das Skype und Wise mit hervorgebracht hat. Ich habe Finanzexperten dazugeholt, die regulierte Finanzinstitute führen können. 2020 haben wir mit Monemon begonnen, 2022 folgte die Monemon AS, das lizenzierte Unternehmen hinter der App.

Viele Finanz-Apps machen Bezahlen, Investieren oder Geldverwalten einfacher. Ihr stellt das Sparen in den Mittelpunkt. Welche Probleme hast du bei bestehenden Angeboten gesehen, und warum setzt ihr bewusst auf kleine Alltagsgewohnheiten?

Die meisten Finanz-Apps sind für Menschen gebaut, die schon Geld zum Verwalten haben. Investment-Apps gehen davon aus, dass am Monatsende etwas übrig bleibt. Genau daran scheitert es bei vielen jungen Menschen. Und Budget-Tools sind oft nur Tabellen mit schönerem Design, die Disziplin musst du selbst mitbringen.

Sparen ist schwer, weil schon der Anfang Disziplin kostet, und heutige Lösungen lassen ihn wie eine riesige Aufgabe wirken. Dabei verschwindet Geld meist durch kleine Entscheidungen: eine Lieferbestellung, ein vergessenes Abo, ein Spontankauf. Deshalb bleibt es bei uns bei einem Schritt pro Tag. Mo sagt dir, was du heute ausgeben kannst. Gibst du weniger aus, sparst du den Rest. Das ist einfach genug, um es wirklich durchzuhalten.

Wer das Tagesbudget nutzt, legt im Schnitt etwa 50 € im Monat zur Seite, und dieses Geld bleibt gespart. Noch bevor es um Investments oder Krypto geht, entsteht so ein Polster gegen kleine Rückschläge.

Monemon richtet sich vor allem an die Gen Z und junge Erwachsene. Vor welchen finanziellen Herausforderungen steht diese Gruppe, und welche Bedürfnisse wurden bisher übersehen?

Die Gen Z ist die erste Generation, die mit Geld aufwächst, das sie gar nicht sieht. Du zahlst mit einem Tippen, Abos verlängern sich von selbst und „Buy now, pay later“ ist einen Klick entfernt. So spürst du kaum, was du ausgibst, während die Lebenshaltungskosten steigen.

Gleichzeitig weiß diese Generation, was kommt. Laut EU-Kommission kommen 2070 in der EU auf jede Person über 65 nur noch 1,7 Menschen im erwerbsfähigen Alter, 2022 waren es noch 2,8. Kein Wunder, dass sich laut einer Forsa-Umfrage für ING und Visa von 2025 83 % der 18- bis 30-Jährigen in Deutschland um ihre finanzielle Sicherheit im Alter sorgen. Trotzdem sorgen europaweit nur 29 % der 18- bis 28-Jährigen gezielt fürs Alter vor, laut BETTER FINANCE und EFPA der niedrigste Wert aller Altersgruppen.

Übersehen wurde vor allem: Junge Menschen brauchen keine Belehrung. Banking-Apps zeigen dir, was letzten Monat schiefgelaufen ist. Wir helfen lieber beim nächsten kleinen Schritt. Deshalb schaut Mo darauf, was du heute noch ausgeben kannst.

Das Herzstück eurer App ist Mo, ein persönlicher KI-Begleiter. Wie funktioniert das in der Praxis, und welche Aufgaben übernimmt die KI im finanziellen Alltag eurer Nutzer?

Mo ist ein KI-Money-Coach, der in der App lebt und dich nie verurteilt. Zum Start sagst du Mo dein monatliches Nettoeinkommen und deine Fixkosten wie Miete, Handyrechnung und Abos. Daraus macht Mo eine Zahl: wie viel du heute ausgeben kannst. Bald kannst du auch dein bestehendes Bankkonto verbinden, dann richtet Mo dein Budget nach deinen echten Ausgaben ein.

Danach begleitet Mo dich Tag für Tag. Gibst du weniger aus, erinnert Mo dich, den Rest zur Seite zu legen. Gibst du mehr aus, verteilt Mo die Differenz still auf den restlichen Monat, ohne schlechtes Gewissen. Mos Laune folgt deinem Budget, von fröhlich bis leicht besorgt. So siehst du auf einen Blick, wie dein Tag läuft.

Du kannst Mo auch einfach fragen. Auf „Kann ich mir das Konzertticket gerade leisten?“ gibt es eine klare Antwort, je nachdem, was heute übrig ist. Auf „Wie kann ich mehr sparen?“ bekommst du konkrete Tipps aus deinen Ausgaben, etwa was deine Essensbestellungen zusammen kosten oder welche Abos du kündigen könntest. Einmal pro Woche fasst Weekly Wrapped zusammen, wohin dein Geld geflossen ist.

Mo übernimmt das Nachdenken, entscheiden tust du.

Ihr wollt Sparen mit spielerischen Elementen motivierender machen. Wie setzt ihr das um, und wie verhindert ihr, dass Belohnungen oder regelmäßige Erinnerungen zusätzlichen finanziellen Druck machen?

Wir halten es bewusst einfach. Monemon dreht sich um eine tägliche Gewohnheit, und der meiste Spaß kommt von Mos Persönlichkeit. Mo antwortet im Chat mit frechem Humor, und Weekly Wrapped blickt auf deine Woche zurück wie ein Freund.

Die einzige Belohnung sind Levels. Du schaltest sie frei, wenn du einen bestimmten Betrag gespart hast. Jeder Fortschritt kommt also aus Geld, das du behalten hast. Sparen ist normalerweise unsichtbar, denn wenn du sparst, passiert nichts. Levels machen es sichtbar.

Damit nichts davon Druck macht, gelten einfache Regeln: keine Countdowns, keine künstliche Dringlichkeit, kein schlechtes Gewissen nach einem schlechten Tag. Sparst du mal einen Tag nicht, schimpft Mo nicht, sondern sagt dir, was sich geändert hat und wie es weitergeht. Wenn das Geld knapp ist, klingt Mo vielleicht besorgt, gibt dir aber immer die Zahl und einen Weg nach vorn. Geld stresst schon genug. Deshalb entwickeln wir die App mit dem Feedback unserer Nutzer weiter, und was Stress macht, ändern wir.

Bei persönlichen Finanzdaten zählen Datenschutz, Sicherheit und Vertrauen besonders. Wie schützt Monemon sensible Informationen, und welche Grenzen setzt ihr der KI bei individuellen Finanzempfehlungen?

Monemon ist ein lizenziertes E-Geld-Institut unter Aufsicht der estnischen Finanzaufsichts- und Abwicklungsbehörde, Lizenznummer 4.1-1/105. Die Lizenz gilt im gesamten Europäischen Wirtschaftsraum, also auch in Deutschland. Kundengelder sind abgesichert und liegen getrennt von unserem Firmenvermögen.

Kundendaten speichern wir in unserem eigenen Kernbankensystem auf Servern in der EU und verarbeiten sie nach DSGVO. Die geplanten Open-Banking-Anbindungen haben nur Lesezugriff. Mo sieht die Transaktionen, aber Monemon kann kein Geld von diesen Konten bewegen.

Genauso klar sind die Grenzen der KI. Mo hilft bei Tagesbudget, Ausgaben und Spargewohnheiten auf Basis deiner eigenen Transaktionen. Mo berät aber nicht zu Geldanlagen, empfiehlt keine Finanzprodukte, drängt niemanden zu Krediten und bewegt kein Geld eigenständig. Lieber sagt Mo „Da kann ich dir nicht helfen“, als eine Grenze zu überschreiten, die zu einem regulierten Berater gehört.

In Estland habt ihr schon rund 9.900 Nutzer erreicht und euer Konzept unter echten Marktbedingungen getestet. Was habt ihr gelernt, und welches Feedback hat die Weiterentwicklung besonders geprägt?

Estland war unser Praxistest, und der hat uns auf gute Art demütig gemacht. Die wichtigste Lektion: Junge Menschen wollen ihr Geld so sehen, dass es für sie Sinn ergibt, mit einem klaren nächsten Schritt.

Die Daten zeigen, dass es vor allem aufs Sparen selbst ankommt. Wer zum ersten Mal Geld zurücklegt, hat eine 7- bis 8-mal höhere Retention und öffnet die App 6- bis 9-mal häufiger als andere. 70 % davon sind nach dem ersten Monat noch aktiv. Also haben wir das Sparen ins Zentrum gestellt.

Wir haben auch gelernt, was wir weglassen. Eine frühe Version hatte eine virtuelle Welt mit Avataren und Münzen. Das war verspielt, lenkte aber von der täglichen Gewohnheit ab. Also haben wir sie entfernt und den Spaß in Mos Persönlichkeit gesteckt. Vor allem gilt: Je einfacher die App, desto besser funktioniert sie.

Mit dem Start in Deutschland geht ihr in einen deutlich größeren Markt mit mehr Konkurrenz. Warum ist Deutschland euer nächster Schritt, und mit welchen Herausforderungen rechnet ihr?

In Deutschland leben rund 14 Millionen Menschen der Gen Z, mehr als in jedem anderen EU-Land. Und es gibt ein spannendes Paradox. Die Deutschen gelten als Sparer, Haushalte legen rund 10 % ihres Einkommens zurück. Unter den 18- bis 30-Jährigen sagt aber nur etwa die Hälfte, dass sie sich mit Geld auskennt, und nur 6 % finden, dass die Schule ihnen genug beigebracht hat.

Der Markt ist voll mit Neobanken, die über Konten und Karten konkurrieren. Um die Spargewohnheit selbst kümmert sich kaum jemand, und genau da sehen wir unseren Platz. Die erste Resonanz ist stark: Creator-Content über Monemon kam in den sechs Wochen vor unserem Deutschlandstart auf rund 10 Millionen Views.

Unsere größte Herausforderung ist Vertrauen. Eine neue Marke aus Estland muss es sich in Deutschland durch Transparenz verdienen. Deutsche Nutzer fragen zu Recht kritisch nach Datenschutz und dem Schutz ihres Geldes. Das sehen wir als Vorteil, denn genau diese Fragen wollen wir gut beantworten.

Monemon hat bisher sieben Millionen Euro von professionellen Investoren eingesammelt. Wie habt ihr die Finanzierung aufgestellt, und welche Meilensteine wollt ihr mit dem Geld in den nächsten Jahren erreichen?

Wir haben die 7 Millionen € als Eigenkapital in einer Pre-Seed- und einer Seed-Runde eingesammelt, komplett von estnischen Privatinvestoren und Family Offices. Uns war wichtig, dass unsere Investoren verstehen: Ein reguliertes Finanzunternehmen braucht Zeit. Lizenz, Compliance und Sicherheit kann man nicht überspringen.

Das Kapital fließt in drei Dinge: den Deutschlandstart, die Weiterentwicklung von Mo und dem Produkt und den Ausbau des Teams. Bis Ende 2027 wollen wir 100.000 Kunden erreichen und vom Baltikum, Finnland und Deutschland aus in weitere EU-Märkte wachsen. Damit wollen wir Monemon für eine starke Series-A-Runde aufstellen.

Ihr arbeitet mit Mastercard zusammen, um das Produkt weiterzuentwickeln und international zu wachsen. Wie kam diese Partnerschaft zustande, und was bringt sie Monemon und euren Nutzern konkret?

Mastercard hat gefallen, dass wir Monemon gezielt für die Gen Z bauen. Das war ein großer Grund für ihre Unterstützung. Mit ihrer Hilfe sind wir vom ersten Tag an Principal Member bei Mastercard. So haben wir den Schritt übersprungen, bei dem die meisten jungen Fintechs jahrelang Karten unter fremder Lizenz ausgeben.

Davon profitieren beide Seiten. Mastercard bekommt einen schnellen Herausgeber, der neue Kartenfunktionen zügig auf den Markt bringt, und unsere Nutzer bekommen sie früh. Die meisten aus der Gen Z zahlen ohnehin mit Apple Pay oder Google Pay. Wer eine Plastikkarte will, bekommt eine, auf der nur der Name steht. Die Kartendaten bleiben in der App. Einen Magnetstreifen gibt es nicht: Mastercard hat ihn in Europa optional gemacht, und wir haben ihn von Anfang an weggelassen. So kann niemand die Karte skimmen. Und wer in Deutschland zum ersten Mal von Monemon hört: Mastercard macht nicht jeden zum Principal Member.

Der Markt für Banking- und Finanz-Apps ist schon ziemlich voll. Was unterscheidet Monemon von klassischen Banking-Apps und anderen Spar-Apps, wie verdient ihr Geld, und welche Ziele habt ihr für den deutschen Markt?

Klassische Banking-Apps sind rund ums Konto gebaut. Wir haben Monemon rund um den Menschen und seine Gewohnheiten gebaut. Die App zeigt dir nicht nur deine Transaktionen, sie hilft dir, sie zu verstehen und zu verändern, Tag für Tag.

Das geht, weil wir den ganzen Stack selbst betreiben: eigene E-Geld-Lizenz, eigenes Kernbankensystem, eigene Mastercard-Kartenausgabe. Die meisten Budget-Apps sitzen auf dem Konto eines anderen Anbieters. Mo arbeitet dagegen in Echtzeit direkt mit deinem Monemon-Konto und deiner Karte, deshalb ist deine Tageszahl immer aktuell.

Konto und Karte sind heute kostenlos, ohne Monatsgebühr. Wir verdienen an der Interchange-Gebühr bei Kartenzahlungen, die der Händler zahlt. Langfristig sind wir überzeugt: Wer einen Service bietet, der Menschen wirklich etwas bringt, kann dafür auch Geld verlangen. Bis dahin müssen wir das Produkt weiter verbessern. Deshalb könnten erweiterte Mo-Funktionen später Teil eines kostenpflichtigen Abos werden.

In Deutschland wollen wir die Geld-App für junge Menschen werden, die ihr Geld im Griff haben wollen.

Welche langfristige Vision habt ihr für Monemon, und welche drei Tipps würdest du anderen Grndern geben, die als junges Team ein Fintech aufbauen und international wachsen wollen?

Wir wollen mit unseren Kunden wachsen. Heute hilft Monemon jungen Menschen, eine gesunde tägliche Gewohnheit mit Geld aufzubauen. Mit dem ersten Job, der ersten Wohnung und vielleicht einer Familie ändert sich, was sie brauchen, und wir wollen bei jedem dieser Schritte dabei sein. Langfristig wollen wir deshalb eine Vollbanklizenz beantragen, um auch bei großen Lebensentscheidungen zu helfen. Aber alles beginnt mit der täglichen Gewohnheit. Wer die kleinen Entscheidungen richtig trifft, dem fallen die großen leichter.

Meine drei Tipps:

  • Nimm Regulierung vom ersten Tag an ernst. Im Fintech gehören Lizenz und Compliance zum Produkt. Unsere E-Geld-Lizenz haben wir bekommen, weil ein Gen-Z-Gründer mit Leuten arbeitet, die seit Jahren regulierte Finanzunternehmen führen.
  • Teste in einem kleinen Markt, bevor du skalierst. Estland hat uns ehrliches Feedback zu überschaubaren Kosten gegeben. Deshalb kommen wir mit Lektionen nach Deutschland, die wir sonst erst jetzt lernen müssten.
  • Bau für deine Nutzer, dann kommen die Investoren von selbst. Wenn Menschen dein Produkt wirklich nutzen, kommen die Wachstumszahlen von allein.

Fotocredits: Monemon

Wir bedanken uns bei Markus Lutsokert für das Interview

Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.

Künstliche Intelligenz und Startup-Gründungen: Wie generative KI den Markt verändert

0
Gründer: Geschäftsmodell und Finanzierung im Wandel Eva Spannagl @ OpenAI

Generative künstliche Intelligenz verändert die Chancen für Gründer, ermöglicht neue Geschäftsmodell-Ansätze und stellt die Finanzierung junger Firmen vor neue Herausforderungen.

Welche Veränderungen beobachten Sie derzeit bei der Gründung von Startups durch den schnellen Fortschritt generativer KI?

Die Eintrittsbarrieren sinken enorm. Gründen war noch nie so einfach. Gründer:innen können heute in sehr kurzer Zeit aus einer Idee einen funktionierenden Prototyp erstellen, ihn mit Kunden testen und weiterentwickeln. Und mit Coding Agents können sogar Anfänger programmieren. Dadurch können jetzt mehr Menschen Unternehmen gründen – und auch sehr kleine Teams deutlich ambitioniertere Produkte bauen.

Heute können sehr kleine Teams Produkte entwickeln, für die früher deutlich mehr Personal und Kapital notwendig waren. Was verändert das für Gründer?

Geschwindigkeit wird noch wichtiger. Kleinere Teams können schneller testen, lernen und ihre Richtung ändern. Gleichzeitig verschiebt sich der Wettbewerbsvorteil: weg von Ressourcen, stärker hin zu gutem Urteilsvermögen und Fokus auf das Wesentliche, Kundennähe und der Wahl des richtigen Problems.

Was unterscheidet ein wirklich AI-natives Unternehmen von einem Startup, das lediglich KI-Funktionen in ein bestehendes Produkt integriert?

Bei einem AI-nativen Unternehmen ist KI zentral für das Produkt und das Geschäftsmodell – ohne sie würde das Unternehmen in dieser Form nicht funktionieren. Gute Beispiele sind Parloa mit KI-Agenten für den Kundenservice, n8n mit der Automatisierung KI-gestützter Arbeitsabläufe oder Zauber, das Produkte von Grund auf rund um KI entwickelt. Bei anderen Startups verbessert KI dagegen einzelne Funktionen eines grundsätzlich bestehenden Produkts oder Geschäftsmodells.

Wenn leistungsfähige KI-Modelle vielen Unternehmen gleichermaßen zur Verfügung stehen, wo entsteht dann langfristig ein echter Wettbewerbsvorteil?

Durch das Verständnis des Kunden und seines Problems. Technologie allein ist selten ein dauerhafter Vorteil. Entscheidend sind Produkt, Distribution, Geschwindigkeit, die sinnvolle Verwertung gewonnener Daten und die Fähigkeit, schneller als andere aus Kundenfeedback zu lernen.

Sie arbeiten mit Startups wie Parloa zusammen. Was machen junge Unternehmen besonders gut, die KI erfolgreich vom Experiment in ein skalierbares Geschäftsmodell überführen?

Sie lösen ein konkretes Problem, schaffen messbaren Mehrwert für Kund:innen und bauen manchmal auch Produkte, die vor fünf Jahren technisch noch nicht realisierbar gewesen wären.

Parloa ist ein gutes Beispiel dafür: Das Berliner Unternehmen entwickelt KI-Agenten für den Kundenservice und arbeitet bereits mit internationalen Unternehmen wie Allianz, Booking.com, Zalando und IKEA zusammen. Bei Decathlon bearbeiten die KI-Agenten über 500.000 Interaktionen pro Jahr und haben die Service-Mitarbeitenden bei Anrufen um 20 Prozent entlastet.

Deutschland verfügt über starke Forschung, Industrie und technisches Know-how. In welchen Bereichen sehen Sie für deutsche KI-Startups besonders interessante internationale Chancen?

Überall dort, wo technische Tiefe auf echtes Branchenwissen trifft. Deutschland hat enorme Expertise in Industrie, Engineering und B2B. Kombiniert mit KI bietet das eine sehr gute Grundlage, um Unternehmen für einen globalen Markt auf- und auszubauen. Zwei konkrete Beispiele wären Robotics und Industrial Tech: Unser Wissen in der Fertigung ist weltweit einzigartig, so sind wir in der (Weiter-)Entwicklung von Hardware, konkret Robotics, bestens aufgestellt. Und die Daten, die wir in unserer jahrzehntelangen Industrie-Erfahrung gesammelt haben, lassen sich mit dem Einsatz von KI endlich sinnvoll verwerten.

Deutsche Gründer werden häufig mit US-Startups verglichen. Wo unterscheiden sich Ambition, Geschwindigkeit und Risikobereitschaft aus Ihrer Erfahrung tatsächlich?

Ich bin sehr optimistisch, was Gründer:innen aus Deutschland angeht. Talent und technische Tiefe sind außergewöhnlich. Wir dürfen uns aber ruhig noch häufiger zutrauen, vom ersten Tag an global zu denken und große Unternehmen aufzubauen. Dafür brauchen wir auch einen grundlegenden gesellschaftlichen Kulturwandel. Unternehmertum wird in Deutschland noch immer häufig als zu unsicher wahrgenommen. Als ich selbst gegründet habe, wurde ich tatsächlich gefragt, ob ich keinen Job gefunden hätte. In den USA werden Gründer und Erfinder als Helden gefeiert, bei uns dagegen oft eher bemitleidet. Dieses Mindset müssen wir ändern. Wir brauchen mehr Mut, größer zu denken, mehr gesellschaftliche Anerkennung für Unternehmertum und vor allem deutlich weniger Bürokratie, um das Gründen in Deutschland und Europa attraktiver zu machen.

Verändert KI auch die klassische Logik von Finanzierungsrunden, wenn Unternehmen mit kleineren Teams schneller Produkte entwickeln und Umsätze erzielen können?

Ja. Zunächst brauchen die Firmen am Anfang oft weniger Geld, um schnell zu wachsen. Sobald sie aber ihren Product-Market-Fit gefunden haben, benötigen sie deutlich mehr Kapital, um schnell zu skalieren.

Ich beobachte, dass es schon immer einen Fokus auf die besten Gründer gab. Seit dem KI-Boom hat diese allerdings noch einmal deutlich zugenommen, da die erfolgreichsten Unternehmen so überproportional schnell wachsen, dass die Top-VCs diese Chancen nicht verpassen wollen. Das heißt, es gibt insgesamt weniger Investments, dafür aber größere Finanzierungsrunden, weil das Potenzial so riesig ist. Dadurch hat sich die Kapitalkonzentration noch einmal deutlich verstärkt.

Wenn kleine Teams durch KI produktiver werden, verändert das zwangsläufig auch Recruiting. Welche Fähigkeiten werden für Startups künftig wichtiger?

Eigenverantwortung, Neugier und Anpassungsfähigkeit werden noch wichtiger. Ich sehe, dass wieder mehr Generalisten gesucht werden – also weniger Spezialisten, weil sich alles so schnell ändert. Die Menschen sollten sehr gut darin sein, Probleme zu definieren, KI den richtigen Kontext zu geben und Ergebnisse kritisch zu beurteilen.

Die technologische Entwicklung verläuft derzeit extrem schnell. Wie sollten Gründer entscheiden, was sie selbst entwickeln und wo sie auf bestehende Modelle und Infrastruktur setzen?

Ich würde dort selbst bauen und entwickeln, wo der echte Wettbewerbsvorteil des Unternehmens liegt. Alles andere sollte möglichst wenig Ressourcen binden. Gerade weil sich die Basistechnologie so schnell entwickelt, ist es riskant, viel Zeit in etwas zu investieren, das kurze Zeit später Teil der Infrastruktur sein könnte.

Welche Fehler beobachten Sie derzeit besonders häufig bei Startups, die ein Geschäftsmodell rund um KI aufbauen möchten?

Mit der Technologie statt mit dem Kundenproblem zu beginnen. „Wir machen etwas mit AI“ ist noch keine Produktstrategie. Die entscheidende Frage bleibt: Welches konkrete Problem lösen wir besser als bisher?

Wenn wir fünf Jahre vorausblicken: Was könnte sich durch AI-native Unternehmen am grundlegendsten daran verändern, wie Startups gegründet, finanziert und international skaliert werden?

Wir könnten deutlich mehr sehr große Unternehmen sehen, die mit überraschend kleinen Teams aufgebaut werden. Gründen wird zugänglicher, Produktentwicklung schneller und Internationalisierung kann viel früher beginnen. Das eröffnet gerade europäischen Gründern eine enorme Chance.

Bild Eva Spannagl (c)OpenAI (1)

Wir bedanken uns bei Eva Spannagl für das Interview

Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.

Vor dem Bankgespräch: Wie ImmoAdv Käufern hilft, ihre Baufinanzierung realistisch einzuschätzen

0
ImmoAdv: Finanzierung vor dem Bankgespräch prüfen Feray Korkmaz ImmoAdv

ImmoAdv unterstützt Immobilienkäufer dabei, ihre Finanzierung realistisch einzuschätzen, bevor sie mit einer Bank über den Kauf ihrer Wunschimmobilie sprechen.

Feray, kannst du dich und das Team hinter ImmoAdv kurz vorstellen und erzählen, wie die Idee entstanden ist, Immobilienkäufer bereits vor dem ersten Bankgespräch bei ihrer Finanzierungsplanung zu unterstützen?

Ich bin Feray Korkmaz und verantworte bei ImmoAdv als Head of Operations den gesamten Betrieb. Die Idee kam aus einer einfachen Beobachtung: Viele Käufer stecken Wochen in Besichtigungen, Exposés und Vergleiche. Die wichtigste Frage, ob die Finanzierung überhaupt trägt, klären sie aber erst ganz am Ende bei der Bank. Wir wollten diese Frage an den Anfang holen.

Viele Kaufinteressenten erfahren erst im Gespräch mit ihrer Bank, dass die gewünschte Immobilienfinanzierung nicht tragfähig ist. Welche Probleme habt ihr im bisherigen Finanzierungsprozess erkannt und welche konkreten Folgen können solche Fehleinschätzungen für Käufer haben?

Käufer rechnen oft mit der Rate, die sie sich wünschen, und nicht mit dem, was die Bank tatsächlich ansetzt. Banken arbeiten mit festen Pauschalen für Lebenshaltungskosten, ziehen bestehende Kredite voll ab und erwarten, dass die Kaufnebenkosten aus Eigenkapital bezahlt werden. Wer das nicht weiß, plant zu knapp. Die Folgen reichen von einer Absage, nachdem das Wunschobjekt schon reserviert ist, über verlorene Zeit und schlechtere Konditionen bis zu einer Finanzierung, die auf Kante genäht ist und bei der ersten unerwarteten Ausgabe ins Wanken gerät.

ImmoAdv möchte bereits im Vorfeld berechnen, was später auch die Bank prüft. Wie funktioniert eure digitale Finanzierungsanalyse und welche Angaben müssen Nutzer machen, um eine möglichst realistische Einschätzung zu erhalten?

Nutzer gehen Schritt für Schritt durch dieselben Bereiche, die auch die Bank prüft: Einkommen, laufende Ausgaben, bestehende Kredite, Eigenkapital, Kaufpreis und Standort der Immobilie. Je ehrlicher die Angaben sind, desto aussagekräftiger ist das Ergebnis. Am besten nimmt man dafür die letzten Gehaltsabrechnungen und Kontoauszüge zur Hand. Aus diesen Angaben rechnen wir Haushaltsrechnung, Nebenkosten, Beleihung und Zins-Stresstest durch.

Ein wichtiger Bestandteil eurer Plattform ist die Haushaltsrechnung. Welche Einnahmen, Ausgaben und finanziellen Verpflichtungen berücksichtigt ihr und wie verhindert ihr, dass Käufer ihre tatsächliche monatliche Belastbarkeit überschätzen?

Auf der Einnahmenseite zählen regelmäßige und dauerhafte Einkünfte, also Nettogehalt, Kindergeld oder feste Nebeneinkünfte. Auf der Ausgabenseite stehen Lebenshaltungskosten, Versicherungen, Mobilität, Unterhalt, laufende Kreditraten und die Kosten der künftigen Immobilie selbst, etwa Hausgeld oder Rücklagen für Instandhaltung. Damit sich niemand reich rechnet, orientieren wir uns an den Maßstäben, mit denen auch Banken rechnen, statt an Wunschwerten. Was übrig bleibt, ist der realistische Spielraum für die Rate.

Neben dem Kaufpreis spielen Nebenkosten, Eigenkapital und Beleihung eine entscheidende Rolle. Welche finanziellen Faktoren werden beim Immobilienkauf besonders häufig unterschätzt und wie macht ImmoAdv diese Risiken sichtbar?

Am häufigsten unterschätzt werden die Kaufnebenkosten aus Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler, die je nach Bundesland schnell einen fünfstelligen Betrag ausmachen. Dazu kommt, dass die Bank die Immobilie oft niedriger bewertet als den Kaufpreis. Dadurch wird mehr Eigenkapital nötig als gedacht. ImmoAdv weist jeden dieser Posten einzeln in Euro aus, sodass Käufer sehen, wo die Lücke entsteht und wie groß sie ist.

Mit einem Zins-Stresstest möchtet ihr zeigen, wie belastbar eine Finanzierung auch unter veränderten Bedingungen ist. Welche Szenarien simuliert ihr und wie können Käufer die Ergebnisse für ihre langfristige Finanzplanung nutzen?

Der Stresstest zeigt, was passiert, wenn die Zinsen nach Ende der Zinsbindung höher liegen als heute. Er rechnet aus, wie sich die Rate bei der Anschlussfinanzierung verändert und ob sie dann noch in den Haushalt passt. Käufer können damit gezielt entscheiden, wie lange sie den Zins festschreiben, wie hoch sie tilgen und welchen Puffer sie einplanen sollten.

Am Ende der Analyse erhalten Nutzer eine vorbereitete Kreditmappe für das Bankgespräch. Welche Informationen enthält diese Mappe und welchen konkreten Vorteil bietet sie sowohl den Käufern als auch den finanzierenden Banken?

Die Kreditmappe fasst alles übersichtlich zusammen: Haushaltsrechnung, Eigenkapital, Kaufnebenkosten, Finanzierungsbedarf, Beleihung und die Ergebnisse des Stresstests. Käufer gehen damit vorbereitet und auf Augenhöhe ins Gespräch und wissen vorher, wo ihre Finanzierung steht. Banken bekommen die Zahlen geordnet auf den Tisch, was Rückfragen spart. Die Prüfung durch die Bank ersetzt die Mappe natürlich nicht.

Ihr betont ausdrücklich, dass ImmoAdv keine Kredite vermittelt und keine Provisionen von Banken erhält. Warum habt ihr euch bewusst für dieses unabhängige Modell entschieden und wie finanziert ihr eure Plattform?

Wer an einem Kredit verdient, hat ein Interesse daran, dass der Kredit zustande kommt. Wir wollen, dass Käufer eine ehrliche Antwort bekommen, auch wenn die Antwort lautet: So geht es noch nicht. Deshalb nehmen wir weder Provisionen noch vermitteln wir Kredite. Finanziert wird ImmoAdv über die Nutzer selbst, die für den vollen Zugang bezahlen. Damit arbeitet das Werkzeug ausschließlich für den Käufer.

Digitale Finanzierungsrechner und Angebote von Banken sind bereits weit verbreitet. Was unterscheidet ImmoAdv von bestehenden Lösungen und wo liegen die Grenzen eurer Berechnungen im Vergleich zu einer tatsächlichen Kreditentscheidung durch die Bank?

Die meisten Rechner zeigen, welche Rate bei welchem Zins herauskommt. Wir beantworten die Frage davor: Trägt diese Rate überhaupt, und wie sieht die Bank das? Dazu kommt, dass wir nichts verkaufen und am Ende eine fertige Mappe steht statt einer Kontaktanfrage. Die Grenzen nennen wir offen: Wir sehen keine Schufa-Auskunft, jede Bank hat eigene interne Regeln, und die endgültige Entscheidung trifft immer die Bank. Unser Ergebnis ist eine fundierte Einschätzung, keine Finanzierungszusage und keine Anlageberatung.

Bei einer Immobilienfinanzierung werden besonders sensible persönliche und finanzielle Informationen verarbeitet. Wie gewährleistet ihr Datenschutz und Datensicherheit und wie stellt ihr sicher, dass eure Berechnungen auf nachvollziehbaren und aktuellen Annahmen beruhen?

Die Daten liegen auf Servern in Frankfurt am Main, also innerhalb der EU, und werden nach der DSGVO verarbeitet. Wir geben keine Daten an Banken oder Vermittler weiter und verkaufen sie nicht. Was in die Kreditmappe kommt und wem sie gezeigt wird, entscheidet allein der Nutzer. Bei den Berechnungen legen wir offen, mit welchen Annahmen gerechnet wird, und pflegen Werte wie die Grunderwerbsteuer der einzelnen Bundesländer laufend.

Der Aufbau eines FinTech-Startups im Immobilienbereich bringt technische, regulatorische und wirtschaftliche Herausforderungen mit sich. Welche Hürden musstet ihr bisher überwinden, welche Rückmeldungen erhaltet ihr von ersten Nutzern und welche nächsten Entwicklungsschritte plant ihr?

Regulatorisch war die wichtigste Entscheidung, sauber zwischen Information und Kreditvermittlung zu trennen. Wir rechnen und erklären, vermitteln aber nichts. Technisch lag die Herausforderung darin, komplexe Bankmaßstäbe so umzusetzen, dass die Ergebnisse stimmen und trotzdem für jeden verständlich bleiben. Wirtschaftlich ist es als unabhängiges Startup ohne Provisionsmodell vor allem eine Frage der Sichtbarkeit. Wir stehen noch am Anfang, und jede Rückmeldung unserer Nutzer fließt direkt in die Weiterentwicklung ein. Als Nächstes wollen wir die Analyse noch einfacher machen, gerade auf dem Handy, und weitere Szenarien für die Finanzplanung ergänzen.

Welche langfristige Vision verfolgt ihr mit ImmoAdv und welche drei Ratschläge würdet ihr anderen Gründerinnen und Gründern geben, die ein digitales Finanzprodukt entwickeln und dabei Transparenz sowie die Interessen ihrer Kunden in den Mittelpunkt stellen möchten?

Unsere Vision ist, dass niemand mehr unvorbereitet ins Bankgespräch geht und jeder Käufer seine Finanzierung kennt, bevor er unterschreibt. Meine drei Ratschläge: Erstens, sagt klar, was ihr nicht seid. Das schafft mehr Vertrauen als jedes Versprechen. Zweitens, baut euer Geschäftsmodell so, dass ihr am Nutzen für den Kunden verdient und nicht an Provisionen. Drittens, zeigt offen, wo eure Berechnung aufhört. Kunden schätzen ehrliche Grenzen mehr als perfekte Versprechen.

Fotocredits: privat

Wir bedanken uns bei Feray Korkmaz für das Interview

Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.

StrollMe sichert sich 22 Millionen Euro für den Ausbau seiner Marktposition in Europa

0
StrollMe: Finanzierung mit Growth Credit Partners StrollMe GmbH Gründer Lifestyle Bild

Eigenkapital von Bestandsinvestoren und der BMH sowie eine Kreditfazilität von Growth Credit Partners finanzieren den Ausbau der Flotte und weiteres Wachstum.

StrollMe sichert sich eine Finanzierung über 22 Millionen Euro, an der sich bestehende und neue Investoren sowie Growth Credit Partners beteiligen, um die Mietflotte auszubauen und das Wachstum in Europa voranzutreiben.

Frankfurt am Main, 29. Oktober 2026. Die Strollme GmbH, Anbieter von Kindermobilität im Abo in Deutschland, Österreich und den Niederlanden, hat eine Finanzierungsrunde über 22 Millionen Euro abgeschlossen. Die Runde kombiniert Eigen- und Fremdkapital.

Auf der Eigenkapitalseite beteiligen sich erneut Bestandsinvestoren, darunter Hanse Ventures, HGDF, JOSS sowie Business Angel Kristina Schreiner aus dem Netzwerk von better ventures. Als neuer Investor beteiligt sich die BMH Beteiligungs-Managementgesellschaft Hessen mbH (BMH) über den von ihr verwalteten Fonds Hessen Kapital I.

Die Kreditfazilität stellt Growth Credit Partners (GCP) bereit, ein Londoner Growth-Credit-Investor, der europäische tech-basierte Unternehmen mit vorrangig besicherten Finanzierungen begleitet.

StrollMe investiert in den Ausbau seiner Mietflotte

Die Finanzierung unterstützt das Wachstum von StrollMe in den bestehenden Märkten und legt die Grundlage für eine spätere Expansion in weitere europäische Länder.

2025 ist der Umsatz um rund 70 Prozent gewachsen, doch weil beliebte Modelle nur begrenzt verfügbar waren, konnte StrollMe die Nachfrage nicht vollständig bedienen.

Mit dem zusätzlichen Kapital baut StrollMe deshalb die Mietflotte aus, erweitert das Sortiment und erhöht die Verfügbarkeit von Kinderfahrrädern, Laufrädern, Kinderwagen, Autositzen und Zubehör. So werden hochwertige Kinderprodukte für noch mehr Familien zugänglich.

Kreislaufwirtschaft als Grundlage des Geschäftsmodells

Das Modell ist auf Kreislauf angelegt: Nach jedem Abo werden die Produkte professionell aufbereitet und erneut vermietet, seit der Gründung in mehr als 100.000 Mietvorgängen.

Am Ende ihres Mietlebens verkauft die Schwestermarke Kiddly die Produkte generalüberholt weiter. So bleiben Kinderwagen, Fahrräder und Autositze länger im Einsatz, und mehrere Familien nacheinander profitieren von denselben Produkten.

StrollMe sieht Finanzierung als Meilenstein für weiteres Wachstum

Sebastian Reichelt, Mitgründer und Geschäftsführer von StrollMe:

„Diese Finanzierung ist ein Meilenstein für StrollMe. Mit dem Eigenkapital unserer bestehenden und neuen Investoren und der Kreditfazilität von Growth Credit Partners können wir unsere Flotte deutlich ausbauen und Familien noch mehr Auswahl im Abo bieten. Zudem haben wir das Fundament gelegt, um unsere Position in Europa Schritt für Schritt und kapitaleffizient auszubauen.“

BMH setzt auf skalierbare Geschäftsmodelle der Kreislaufwirtschaft

Lena Lang, Senior Investment Managerin bei der BMH:

„Kreislaufwirtschaft braucht Geschäftsmodelle, die skalieren. StrollMe zeigt, dass Nutzen statt Besitzen bei Kinderprodukten funktioniert, und wir freuen uns, das Wachstum des Teams aus Hessen weiter zu begleiten.“

Growth Credit Partners unterstützt die europäische Expansion

Luke Wilson, Growth Credit Partners:

„StrollMe bietet Familien eine überzeugende Alternative zum Kauf von Kinderprodukten und hat rund um eine hochwertige Flotte ein starkes Abo-Geschäft aufgebaut. Wir freuen uns, Sebastian, Timon und das Team dabei zu unterstützen, die Flotte auszubauen und das Geschäft in Deutschland und ganz Europa weiterzuentwickeln.“

Rechtliche und finanzielle Beratung der Transaktion

StrollMe wurde bei der Transaktion von Lupp + Partner, DMR, K&L Gates und PwC beraten. Growth Credit Partners wurde von Davis Polk, Loyens & Loeff und Herbert Smith Freehills Kramer beraten.

Bildcredits StrollMe GmbH

Quelle StrollMe GmbH

herCAREER Expo 2026: Viele Role Models und gute Gespräche trotz schwierigem wirtschaftlichen Umfeld

0
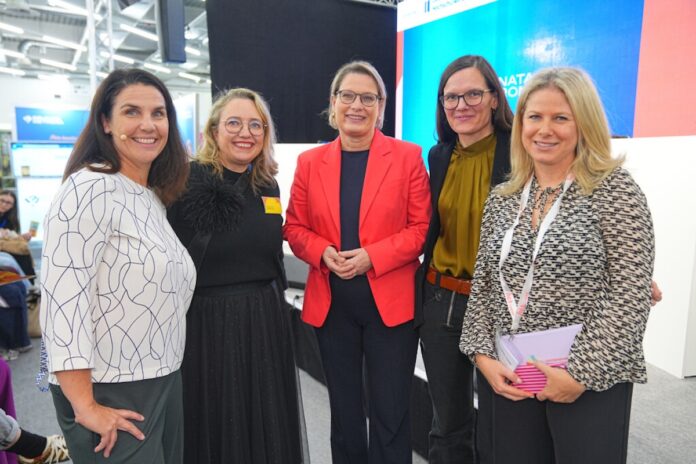
herCAREER 2026: Frauen gestalten ihre Karriere Speakerin & Partnerin mit Natascha Hoffner Von links nach rechts: Andrea Rexer (Moderatorin), Natascha Hoffner (Veranstalterin), Dr. Stefanie Hubig (Bundesministerin), Johanna Röh (Vorsitzende, Mutterschutz für Alle! e.V.), Natascha Sagorski (Autorin, Geschäftsführerin von Familie sind Alle gGmbH) © Franz Pfluegl

Trotz angespannter Lage auf dem Arbeitsmarkt war die herCAREER Expo 2026 ein voller Erfolg: Am 22. und 23. Oktober kamen 6.843 Besucher:innen ins MOC München zu der Messe für die weibliche Karriere. Sie suchten das Gespräch mit Entscheider:innen der insgesamt 243 Aussteller:innen und Partner:innen. Rund 400 Vorträge, Diskussionen und MeetUps beleuchteten die Karrieremöglichkeiten aus unterschiedlichsten Perspektiven. Im Expo-Programm ging es um konkrete Arbeitsbedingungen in Unternehmen, aber auch um technologische, gesellschaftliche und politische Einflussfaktoren auf die Erwerbstätigkeit von Frauen.*

„Die Stimmung war exzellent. Unternehmen meldeten direkt auf der Messe zurück, dass sie sehr gute Gespräche geführt haben“, so Messemacherin Natascha Hoffner. Auch auf Social Media zeigte sich ein überaus positives Stimmungsbild. Das ist keine Selbstverständlichkeit in Zeiten, in denen der Arbeitsmarkt angespannt ist und Diversity-Initiativen viel Gegenwind erleben.

Begegnungen stärkten Beziehungen

Die Messe ermöglichte direkte Gespräche mit Entscheider:innen und Expert:innen aus Wirtschaft, Forschung, Politik sowie aus diversen Organisationen und Netzwerken. „Wir müssen als Frauen zusammenhalten, uns kennenlernen und vernetzen. Und das macht die herCAREER“, sagte Speakerin und Mitgründerin der Feminist AI Community Dr. Eva Gengler.

Alev Dogan, stellvertretende Chefredakteurin bei The Pioneer, betonte, es brauche mehr solche Plattformen, „wo Menschen in echt und nicht nur digital zusammenkommen“ und Frauen von Frauen lernen.

Auch die Aussteller:innen ziehen eine positive Bilanz. So lobte etwa Njomza Iberdemaj (DekaBank) die herCAREER als Plattform, auf der Besucher:innen Stellen entdecken, auf die „sie niemals gekommen wären“. Janina Moser (BWI GmbH) nennt „die Begegnungen mit vielen verschiedenen, inspirierenden Frauen“ als das Expo-Highlight.

KI verändert die Arbeit – Frauen sollten mitgestalten

Wie künstliche Intelligenz die Arbeitswelt verändert, war eines der zentralen Themen auf der Expo. Aufsichtsrätin Janina Kugel ordnete ein, was KI heute leisten kann: Sie greife nicht aber auf implizites Wissen zu. Sie beobachtet, dass vielen dies nicht klar sei. Doch wer im Arbeitsmarkt tätig ist, müsse Möglichkeiten und Grenzen von KI kennen.

Dass KI keineswegs neutral ist, machte Dr. Eva Gengler, Mitgründerin der Feminist AI Community, deutlich: „KI-Systeme haben ein Stück weit gelernt, Frauen auszusortieren.“ Das zeige sich etwa bei Gehaltsvorschlägen und Empfehlungen, die KI daraus ableite.

Hinzu komme ein doppelter Nachteil: Eine Studie habe gezeigt, dass menschliche Bewerter:innen die Lebensläufe von Frauen als weniger vertrauenswürdig und kompetent einschätzten, wenn sie wussten, dass KI im Spiel war. „Am Ende werden Frauen dafür benachteiligt, dass sie KI nutzen.“

Auch die Arbeit an der Technologie ist ungleich verteilt: Während Frauen in KI-Ethik und -Forschung stark vertreten sind, dominieren in den großen Tech-Konzernen weiße Männer aus dem globalen Norden. Unbezahlte oder prekäre Datenarbeit, etwa die Datenbereinigung im globalen Süden, leisten dagegen häufig Frauen.

Gengler plädierte dennoch dafür, KI einzusetzen: „Wenn wir KI nicht nutzen, wird sie auch weniger von unseren Bedürfnissen lernen.“

Digitale Gewalt: Wer schützt die Frauen im Netz?

„Die herCAREER steht für berufliche Chancen, für die Vernetzung von Frauen, aber auch für Sichtbarkeit. Dafür braucht es die Freiheit, sich öffentlich äußern zu können, ohne mit digitaler Gewalt rechnen zu müssen“, sagte Bundesjustizministerin Dr. Stefanie Hubig auf dem Panel „Deepfakes, Hass und Cyberstalking“.

Sie verwies auf BKA-Zahlen: Jede fünfte Frau habe in den vergangenen fünf Jahren digitale Gewalt erlebt. Häufige Folge sei Rückzug – aus sozialen Medien oder aus der Politik, vor allem aus der Kommunalpolitik. „Der Diskurs wird ärmer, wenn 50 Prozent der Bevölkerung verstummen. Das ist ein klares Problem für unsere Demokratie.“

Gemeinsam mit Josephine Ballon, Geschäftsführerin von HateAid, machte sie unter der Moderation von Andrea Rexer deutlich: Digitale Gewalt ist kein Kavaliersdelikt, sondern ein Angriff auf Grundrechte und demokratische Teilhabe.

Der vom Kabinett beschlossene Gesetzentwurf des Justizministeriums soll straf- und zivilrechtliche Lücken schließen. „Das muss auch in die Tat umgesetzt werden“, so Hubig. Daneben plädierte sie für konsequente Durchsetzung gegenüber Plattformen, geschulte Strafverfolgungsbehörden und einen gesellschaftlichen Haltungswandel.

Rechtsstaat und Frauen

Die Diskussion „Was muss unsere Demokratie leisten?“ drehte sich um die Folgen rechtsextremer Wahlerfolge in Ostdeutschland.

Tagesspiegel-Reporter Julius Geiler schilderte, wie die AfD früh in kleinsten Gemeinden Präsenz zeigte, wo traditionelle Parteien kaum noch vertreten sind. Unter Frauen und marginalisierten Gruppen sei „immer wieder eine recht große Angst zu spüren“ – manche überlegten sogar, wegzuziehen.

Die frühere Verfassungsrichterin Prof. Dr. Susanne Baer warnte vor „politischer Piraterie“: Strategien, die Institutionen von innen lahmlegen und Vereine, Frauenverbände und Beratungsstellen verunsichern.

Fällt der Rechtsstaat, verlieren Frauen als historisch benachteiligte Gruppe zuerst ihre Schutzrechte. „Ein Gericht wird da wichtig, wo einzelne das Gefühl haben, sie kommen unter die Räder“, so Baer. Beeindruckt habe sie, wie viele Frauen sich auf der Messe für Demokratie und Rechtsstaat interessierten.

Familienpolitik ist Wirtschaftspolitik

„Familienpolitik ist kein Gedöns. Familienpolitik ist Wirtschaftspolitik“, erklärte Autorin Natascha Sagorski in einem weiteren Diskussionsformat.

Bundestagsvizepräsidentin Josephine Ortleb (SPD) betonte, viele Frauen wollten mehr arbeiten, als sie können – wegen fehlender Kinderbetreuung und ungleich verteilter Sorgearbeit.

Katharina Schulze, Fraktionsvorsitzende der Grünen im Bayerischen Landtag, forderte, Anliegen von Familie, Kinder und Frauen als „Querschnittsaufgabe“ politischer Arbeit zu sehen.

Sonja Schmutzer von den Stadtwerken München ergänzte die Unternehmensperspektive: Wer Mitarbeitenden ermögliche, sich auf ihren Job zu konzentrieren, betreibe Wirtschaftspolitik.

„Wir können es uns weder als Gesellschaft noch als Wirtschaftsstandort leisten, dass wir auf Fähigkeiten oder Potenziale von Menschen verzichten, nur weil sie die Pflege oder die Betreuung von Kindern übernehmen“, befand auch Dr. Nina Mielke, Director Culture and Change bei der Messe München. Dort sind zwei Drittel der Beschäftigten Frauen.

Positive Bilanz

„Ob Wechseljahre, KI, digitale Gewalt oder Vereinbarkeit – die herCAREER zeigt, dass Karriere nie losgelöst von Gesellschaft und Politik ist“, so Messemacherin Natascha Hoffner.

Das Feedback von Speaker:innen wie Aussteller:innen bestätigte: Echte Begegnungen machen Frauen stark. „Gerade in unsicheren Zeiten ist dieser Zusammenhalt wertvoller denn je.“

Weitere Stimmen von Speaker:innen und Aussteller:innen

Prof. Dr. Susanne Baer, ehemalige Richterin des Bundesverfassungsgerichts, Professorin an der Humboldt-Universität zu Berlin (Speakerin)

„Ich durfte auf der herCAREER über unsere Demokratie sprechen, über den Rechtsstaat und wie er funktioniert. Das war beeindruckend, weil so viele tolle Frauen da waren, die sich offensichtlich dafür interessierten. Aber das gilt, glaube ich, für die herCAREER insgesamt: Hier gibt es ganz, ganz viel Interessantes zu entdecken. Ich habe viele spannende Gespräche geführt. Für mich war es ein toller Tag.“

Dr. med. Alicia Baier, Ärztin in der Gynäkologie, Gründungsvorsitzende von Doctors for Choice Germany e.V. (Speakerin)

„Ich habe heute über reproduktive Selbstbestimmung gesprochen und finde es super, dass sich Menschen auf Messen wie der herCAREER zu unterschiedlichen feministischen Themen weiterbilden können. Wir brauchen dringend Vernetzung, gerade auch zum Thema Schwangerschaftsabbruch.“

Alev Doğan, Stellvertretende Chefredakteurin, The Pioneer (Speakerin)

„Ich war heute hier, um über mein Buch „Verbunden“ zu sprechen und freue mich, hier gewesen zu sein. Denn ich glaube, wir brauchen viel mehr solcher Zusammenkünfte, wo Menschen in echt und nicht nur digital zusammenkommen, sich austauschen und vor allen Dingen Frauen von Frauen lernen, sich gegenseitig stützen und größer machen. Es gibt einen besonderen Ort in der Hölle für Frauen, die anderen Frauen nicht helfen. Und deswegen sollten wir alle an unserem eigenen Paradies arbeiten und uns gegenseitig stärken.“

Prof. Dr. med. Sandra Eifert, Herzchirurgin und Gendermedizinerin, Herzzentrum Leipzig (Speakerin)

„Ich war heute mit dem Thema weibliche Longevity hier und habe mich ihm aus medizinischer Sicht genähert. Es ist total wichtig, dass es Messen wie die herCAREER gibt, um Frauen die Möglichkeit zu geben, sich umfassend zu informieren: Sie können sich beruflich informieren, sie können sich gesundheitlich informieren, sie können sich auch politisch informieren und interessieren. Es ist eine sehr breit aufgestellte Messe und es ist gut, dass es das gibt.“

Dr. Eva Gengler, Wirtschaftsinformatikerin, Co-Founderin der Feminist AI Community und von enableYou (Speakerin)

„Mir geht es darum, welche Machtstrukturen hinter heutigen KI-Systemen liegen und wie wir das als Frauen verändern und feministisch nutzen können. Genau deshalb brauchen wir Netzwerke und Events wie die herCAREER, weil sie Impulse setzt, Vernetzung bereitstellt und die Möglichkeit schafft, dass wir etwas verändern können. Ich treffe mich morgen mit ein paar Frauen, die ich vor zwei Jahren auf der herCAREER kennengelernt habe. Diese Netzwerke sind so entscheidend. Wir müssen als Frauen zusammenhalten, uns kennenlernen, uns vernetzen und ein Statement setzen. Und das macht die herCAREER.“

Sven Hirsch, ADAC (Aussteller)

„Wir haben auf der herCAREER zwei wunderschöne Tage mit interessanten Gesprächen und interessanten Gesprächspartner:innen in einer offenen Atmosphäre erlebt. Mit unserem neuen Standkonzept waren wir überaus zufrieden – und vor allem mit dem Technikteam im Hintergrund. Das hat uns in mehr als einer Situation den Tag gerettet.“

Wiebke Hönicke, Pionieroffizier, Host des Podcasts „Buschfunk“ (Speakerin)

„In meinem Talk ging es darum, wie Frauen sich in die Sicherheitsarchitektur in Deutschland einbringen und ein aktiv gestaltender Teil davon werden können. Es ist wichtig, dass wir auf der herCAREER auch darüber sprechen – nicht nur über Berufe, sondern auch über die Frage, wie es in einem männerdominierten Umfeld so ist. Und über die Frage: Wie können wir uns als Frauen einbringen, ohne uns von historisch gewachsenen, noch immer bestehenden strukturellen Nachteilen einschüchtern oder ausbremsen zu lassen – und dabei selbstbewusst unsere Perspektiven einbringen und uns durchsetzen?“

Dr. Stefanie Hubig, Bundesministerin der Justiz und für Verbraucherschutz (Speakerin)

„Ich war heute auf der herCAREER, um darüber zu diskutieren, wie wir besser gegen digitale Gewalt vorgehen können. Wir haben jetzt ein digitales Gewaltschutzgesetz vorgelegt. Das muss auch in die Tat umgesetzt werden. Diese Messe ist eine super Gelegenheit, sich zu vernetzen und viele kluge, engagierte Frauen kennenzulernen. Es ist eine tolle Energie hier.“

Njomza Iberdemaj, DekaBank (Ausstellerin)

„Es war wirklich schön, ein voller Erfolg. Die herCAREER hat eine Plattform geschaffen, auf der sich Menschen echt inspirieren lassen können und auch herausfinden können, welche Stellen zu ihnen passen, auf die sie niemals gekommen wären. Es gibt so viele Jobtitel, da kann man ja nicht immer direkt erkennen: Passt das zu mir? Die herCAREER ist wirklich die richtige Veranstaltung, um Unternehmen kennenzulernen, die man vielleicht gar nicht auf dem Schirm hat.“

Janina Kugel, Aufsichtsrätin, Senior Advisor und Autorin, ehemalige Arbeitsdirektorin und Vorstandsmitglied der Siemens AG (Speakerin)

„In meinem Gespräch ging es darum, was künstliche Intelligenz heute kann und was nicht. Mein großes Plädoyer: Der Mensch bleibt auch im KI-Zeitalter wichtig. Das Wichtige bei der herCAREER ist, so ein buntes Sammelsurium von unterschiedlichen Unternehmen, Menschen und Vorträgen zusammenzubringen. Alle, die im Arbeitsmarkt tätig sind, sollte wissen: Was können wir mit KI tun, wo sind noch die Grenzen – aber vor allem, was bedeutet das für mich persönlich? Was muss ich Neues und wie muss ich anderes lernen? Und wo bekomme ich die Inspiration dafür?“

Anissa Loucif, Ärztin, Comedian und Autorin (Speakerin)

„Ich habe heute über mein Leben als Mutter, Comedian und Ärztin gesprochen. Ich finde Veranstaltungen wie die herCAREER wichtig und wertvoll, weil wir Frauen dort noch mehr darauf eingehen können, uns gegenseitig zu supporten, uns stark zu machen, zusammenzuhalten und intersektionalen Feminismus mehr zu zelebrieren und zu fördern. Die Messe ist toll zum Socializen und Vernetzen, wenn wir unsere Karrieren gegenseitig antreiben wollen.“

Janina Moser, BWI GmbH (Ausstellerin)

„Unsere Highlights auf der herCAREER waren auf jeden Fall die Begegnungen mit den vielen verschiedenen, inspirierenden Frauen – und die vielen Gespräche, die wir vor allem an unserem Stand geführt haben. Dort konnten wir nicht nur unsere offenen Stellen präsentieren, sondern uns auch persönlich austauschen, zum Beispiel über unsere Arbeitskultur.“

Dr. med. Katrin Schaudig, Frauenärztin, Präsidentin der Deutschen Menopause Gesellschaft e.V. (Speakerin)

„Wir haben über die Wechseljahre gesprochen und darüber, wie wichtig es ist, dass Frauen in dieser komplexen Lebensphase ernst genommen werden. Das hat viel mit der herCAREER zu tun: Die Wechseljahre können sich bei manchen Frauen negativ auf die Karriere auswirken, weil sie in dieser Phase weniger leistungsfähig sind und Karriereentscheidungen infrage stellen. Eine von zehn Frauen geht durch die Wechseljahre der Arbeitswelt verloren. Eine Messe wie die herCAREER ist deshalb extrem wichtig, damit Frauen solche Informationen bekommen.“

Anne Wehnhardt, Octopus Energy Germany GmbH (Ausstellerin)

„Uns hat die herCAREER richtig gut gefallen. Wir hatten coole weibliche Talente am Stand, die auch für künftige Positionen extrem spannend sind. Und vor allem der Austausch zwischen den Kandidatinnen und uns bei Octopus war mega.“

Bild Speakerin & Partnerin mit Natascha Hoffner Von links nach rechts: Andrea Rexer (Moderatorin), Natascha Hoffner (Veranstalterin), Dr. Stefanie Hubig (Bundesministerin), Johanna Röh (Vorsitzende, Mutterschutz für Alle! e.V.), Natascha Sagorski (Autorin, Geschäftsführerin von Familie sind Alle gGmbH) © Franz Pfluegl

Quelle messe.rocks GmbH

Frühe Finanzierung für Unternehmen: Start-up BW Pre-Seed nimmt weitere Unternehmen auf 

0
Start-up BW Pre-Seed: L-Bank fördert Baden-Württemberg Bild: Symbolbild zur Startup-Förderung. KI-generiert mit ChatGPT / OpenAI.

Das Entscheidungsgremium für das Frühphasenförderprogramm Start-up BW Pre-Seed hat 14 Unternehmen ausgewählt, die aufgrund ihrer zukunftsorientierten und innovativen Produkte und Geschäftsideen für die Aufnahme in Start-up BW Pre-Seed geeignet sind.

Das Programm des baden-württembergischen Wirtschaftsministeriums und der L-Bank unterstützt die Entwicklung vielversprechender Gründungen mit bis zu 320.000 Euro. Darüber hinaus beteiligt sich ein Co-Investor an der Gründungsfinanzierung. Die Unternehmen dürfen nicht älter als fünf Jahre sein und müssen einen starken Baden-Württemberg-Bezug nachweisen.

„Künstliche Intelligenz ist aktuell das herausragende Innovationsthema“, kommentierte Dr. Nicole Hoffmeister-Kraut, Landesministerin für Wirtschaft, Handwerk und Tourismus, die Entscheidungen des Auswahlgremiums. „Junge Unternehmerinnen und Unternehmer in Baden-Württemberg haben die Herausforderung durch KI angenommen und nutzen in großer Zahl deren Chancen für ihre Geschäftsideen und Produkte. Das ist ein gutes Signal für Baden-Württemberg: KI bringt das Land voran.“

„Innovation und Wachstum brauchen Unterstützung“, sagte die Vorstandsvorsitzende der L-Bank, Edith Weymayr. „Besonders in der frühen Phase ihrer Existenz benötigen junge Unternehmen finanziellen Spielraum und Partner. Das sind die Säulen des Programms Start-up BW Pre-Seed: eine rückzahlbare Zuwendung und ein Betreuungspartner an der Seite des Unternehmens.“

Nach dem Eignungstest kommt das Antragsverfahren

Nach der erfolgreichen Teilnahme an der Auswahlrunde können die Unternehmen ihren ausführlichen Förderantrag bei der L-Bank einreichen. Die L-Bank betreut das Programm im Auftrag des Wirtschaftsministeriums und entscheidet nach Prüfung der Antragsunterlagen abschließend über die Finanzierungszusage.

Die Finanzierungssumme pro Unternehmen beträgt in der Regel 160.000 Euro. Diese Summe wird von einem Co-Investor mit bis zu ebenfalls 160.000 Euro ergänzt. In Einzelfällen ist eine Verdoppelung der Gesamtfinanzierung auf maximal 640.000 Euro möglich.

Ziel des Programms ist es, aussichtsreiche Start-up-Vorhaben finanzierungsreif für institutionelle Anleger zu machen, um ein erfolgreiches Wachstum der jungen Unternehmen zu ermöglichen.

Das Programm fördert auch solche innovativen Startups, die aufgrund ihrer frühen Phase und ihres innovativen Geschäftsmodells noch nicht finanzierungsreif für andere Kapitalgeber oder institutionelle Anleger sind und die zunächst aus eigenen Mitteln wachsen können.

Diese 14 Startups haben in der Auswahlrunde überzeugt

– Abnoba GmbH, Stuttgart – Computer-Vision-Technologie für die Recycling-Industrie: Automatisierte Materialerkennung und Klassifizierung in Echtzeit, integrierbar in bestehende Systeme und anlagenspezifisch anzupassen. www.abnoba-systems.com

– arflo GmbH i.G., Stuttgart – KI-gestützte SaaS-Plattform für die energieeffiziente und emissionsarme Kühlung von Rechenzentren: Die Software berechnet die Chip-Temperatur physikbasiert in Echtzeit und liefert daraus optimierte Kühl-Sollwerte an das Gebäudemanagementsystem zurück. www.arflo.io

– BreakPilot GmbH, Bodman-Ludwigshafen – KI-gestützte Compliance- und Cybersecurity-Plattform, die automatisiert regulatorische Anforderungen in konkrete Pflichten, Kontrollen, Nachweise, Aufgaben und technische Maßnahmen übersetzt. www.breakpilot.com

– ClockWerQ GmbH, Ulm – Präzisionszeitmessungstechnologie: Entwicklung, Produktion und Vertrieb von Zeit- und Frequenz-Referenzen. clockwerq.com

– Closer Software GmbH, Crailsheim – KI-gestützte Software für den Außendienst: Die Anwendung dokumentiert Kundengespräche automatisiert per Spracherkennung, unterstützt die Terminvorbereitung und das Deal-Management und schafft so mehr Zeit beim Kunden. www.closer.tech

– CORTEXIO GmbH, Heilbronn – KI-gestützte Softwarelösungen für produzierende Industrieunternehmen zur strukturierten Erfassung, Analyse und Wiederverwendung von Qualitäts-, Produktions- und Fehlerabstellwissen. www.cortexio.ai

– GEQUMA GmbH, Heidelberg – KI-gestützte SaaS-Plattform für betriebliches Gesundheitsmanagement in kleinen und mittleren Unternehmen. www.gequma.de

– LivingLines UG (haftungsbeschränkt), Heilbronn – KI-gestützte Mathematik-App, die es Schülerinnen und Schülern ermöglicht, digitale Aufgaben handschriftlich zu lösen und in Echtzeit individualisiertes, schrittweises Feedback zu erhalten. www.livinglines.app

– MerKalku / IntelligenzWerk UG (haftungsbeschränkt), Ispringen – Entwicklung und Betrieb einer KI-gestützten Ausschreibungssoftware für Kalkulation und Prozessautomatisierung für Dienstleistungsbetriebe (Gebäudereinigung). www.merkalku.de

– NAEO Technologies GmbH / Twinlabs, Mannheim – Entwicklung und Vertrieb einer Gesundheitssoftware, die Patientendaten, medizinisches Fachwissen und aktuelle Forschung in digitalen Zwillingen zusammenführt und daraus personalisierte Behandlungspfade erstellt.

– PCBoffer GmbH i.G., Löchgau – KI-Betriebssystem für die Beschaffung und Fertigung von EMS-Produkten: Mithilfe eines digitalen Zwillings können Angebote für Leiterplattenbestückung deutlich schneller und mit sehr hoher Kalkulationsgenauigkeit erstellt werden. www.pcboffer.de

– ReadBee GmbH, Stuttgart – Entwicklung und Betrieb einer KI-gestützten Lese-App, die gedruckte Texte digital aufbereitet und insbesondere Kinder mit Leseschwierigkeiten durch Silbenmarkierung, Leseführung und Verständnisfragen unterstützt. www.readbee.ai

– Swiftron GmbH, Heilbronn – Entwicklung eines KI-Foundation-Models zur unternehmensbezogenen Vorhersage von Kunden- und Kaufverhalten im B2B-Umfeld (basierend auf ERP-Daten). www.swiftron.eu

– VORNAC GmbH, Heidelberg – Entwicklung und Betrieb einer Plattform für kontinuierliche Cybersicherheitsprüfungen von und in Unternehmen: Autonome Sicherheitsvalidierung, Pentesting und Überprüfung realer Angriffspfade sowie Bereitstellung auditfähiger Nachweise. www.vornac.com

Weitere Informationen zum Förderprogramm Start-up BW Pre-Seed

www.startupbw.de/pre-seedwww.l-bank.de/pre-seed

Bild Bild: Symbolbild zur Startup-Förderung. KI-generiert mit ChatGPT / OpenAI.

Quelle Buttenmüller

Premium-Kombucha setzt Expansionskurs fort

0
Kombucha: Spraga expandiert in die Gastronomie B.U.: Mit vier Kombucha-Sorten setzt Spraga seinen Expansionskurs im deutschen Markt fort. © Spraga

Ein Jahr nach dem Deutschlandstart setzt Spraga seinen Wachstumskurs fort. Seit September 2026 ist die Kombucha-Marke auch in den EDEKA-Regionen Minden-Hannover, Südbayern und Nordbayern erhältlich. Gleichzeitig gewinnt Spraga in der Gastronomie an Bedeutung: Seit dem 1. Oktober stehen die Sorten Apfel & Birne und Granatapfel bei der Gastronomiekette Compleat in allen zehn Filialen auf der Herbstkarte.

Damit stärkt Spraga seine Position sowohl im Lebensmitteleinzelhandel als auch im Außer-Haus-Markt.

Ein Jahr Wachstum: Spraga baut seine Distribution kontinuierlich aus

Seit dem Markteintritt im Oktober 2025 hat Spraga sein Vertriebsnetz in Deutschland kontinuierlich ausgebaut. Ein wichtiger Meilenstein war im März 2026 die Listung bei EDEKA Rhein-Ruhr, heute Teil der Regionalgesellschaft EDEKA Nordwest. Es folgte die Expansion in die ehemalige EDEKA-Region Nord. Mit der deutschlandweiten Verfügbarkeit über den Online-Supermarkt Picnic erschloss Spraga zudem einen weiteren Vertriebskanal neben dem eigenen Onlineshop.

Auch im Außer-Haus-Markt hat die Marke ihre Präsenz schrittweise erweitert. Über Partner des Service-Bunds, darunter Omega Sorg und Schwalenstöcker & Gantz, ist Spraga in der Gastronomie erhältlich. Hinzu kommt die bundesweite Verfügbarkeit an allen iC Campus-Standorten.

Im Sommer 2026 folgte mit der Listung an ausgewählten Aral- und bft-Tankstellen der Einstieg in den Convenience-Kanal. Darüber hinaus ist Spraga im Sommer in ausgewählten Beach-Clubs, unter anderem dem Gibson Beach Club Frankfurt, sowie ganzjährig in ausgewählten Padelhallen erhältlich – einem Umfeld, das mit seinem sportlichen, urbanen Lifestyle besonders gut zur Positionierung der Marke passt.

Damit hat Spraga innerhalb seines ersten Jahres in Deutschland nicht nur seine Distribution im Lebensmitteleinzelhandel ausgebaut, sondern sich auch in weiteren relevanten Vertriebskanälen positioniert.

Individuelle Lösungen für Handel und Gastronomie

Die wachsende Präsenz zeigt, dass Spraga auch bei anspruchsvollen Vertriebsbedingungen neue Wege erschließt. Denn die durchgehende Kühlkette und das Dosengebinde stellen insbesondere in der Gastronomie mitunter Herausforderungen dar.

Für Spraga sind beide jedoch bewusste Entscheidungen: Die Kühlung ist notwendig, um die Qualität des unpasteurisierten Kombuchas zu bewahren. Die Dose wiederum schützt das Getränk vor Licht, ist leicht und lässt sich platzsparend lagern und kühlen.

Um den besonderen Anforderungen unterschiedlicher Vertriebskanäle gerecht zu werden, arbeitet Spraga eng mit seinen Handels- und Gastronomiepartnern zusammen und entwickelt passende Logistik- und Vertriebslösungen.

Ein Beispiel ist die Zusammenarbeit mit BOS Food als Lieferant für International Club Stop. So gelingt es der Marke, ihren natürlich fermentierten Kombucha auch dort verfügbar zu machen, wo die Distribution kühlpflichtiger Getränke besondere Lösungen erfordert.

Kombucha zwischen Trend und Alltag

Die Expansion von Spraga trifft auf ein verändertes Konsumverhalten bei Getränken: Alkoholfreie Alternativen und neue Geschmackserlebnisse gewinnen zunehmend an Bedeutung. Auch Kombucha rückt damit stärker in den Fokus.

Für den deutschen Kombucha-Markt wird in den kommenden Jahren ein deutliches Wachstum prognostiziert: Von rund 168,8 Millionen US-Dollar im Jahr 2024 soll das Marktvolumen bis 2029 auf rund 456,2 Millionen US-Dollar steigen – das entspricht einem durchschnittlichen jährlichen Wachstum von rund 22 Prozent.¹

Spraga möchte diese Entwicklung mitgestalten und Kombucha über seine bisherige Nische hinaus etablieren. Im Mittelpunkt steht dabei vor allem eines: der Geschmack.

Mit seinem eigenständigen Geschmacksprofil möchte Spraga sowohl Kombucha-Fans als auch Personen ansprechen, die bisher noch nicht den richtigen Zugang zu dem fermentierten Getränk gefunden haben.

Ob im Supermarkt, in der Gastronomie oder unterwegs – Spraga will zeigen, dass Kombucha längst mehr sein kann als ein Getränk für eine kleine Fangemeinde.

„Wir merken, dass die Menschen Lust auf Kombucha haben – vor allem, wenn er richtig gut schmeckt. Viele kennen Kombucha bisher ganz anders und sind vom Geschmack von Spraga äußerst positiv überrascht. Genau das macht für uns den Unterschied. Die positive Resonanz und die Nachfrage bestärken uns darin, unsere Präsenz weiter auszubauen. Natürlich bringt ein kühlpflichtiges Getränk besondere Anforderungen mit sich. Aber wir wissen, warum wir bei der Qualität keine Kompromisse machen, und finden gemeinsam mit unseren Handels- und Gastronomiepartnern passende Lösungen“, erklärt Constantin Höhmann, Managing Director DACH Spraga Germany GmbH.

Vier Sorten, ein Anspruch: echter, lebendiger Kombucha

2019 in der Ukraine gegründet, steht Spraga für authentischen Raw Kombucha und verbindet traditionelles Fermentationshandwerk mit moderner Produktionstechnologie.

Mit einer Produktionskapazität von bis zu acht Millionen Dosen pro Monat verfügt die Marke über die Voraussetzungen für weiteres Wachstum im deutschen und internationalen Markt.

In Deutschland ist Spraga in vier Sorten erhältlich: Original, Apfel & Birne, Ingwer & Zitrone sowie Granatapfel.

Anders als reine Abfüll- oder Vertriebsmarken verantwortet Spraga den gesamten Herstellungsprozess selbst. Der Kombucha wird in eigenen Brauereien nach traditionellem Verfahren innerhalb von sieben Tagen natürlich fermentiert und nicht pasteurisiert.

Dadurch bleiben lebende Hefe- und Bakterienkulturen im Getränk erhalten – sie machen den lebendigen Charakter des Raw Kombuchas aus.

Die durchgehende Kühlkette bei 2 bis 8 °C ist deshalb zwingend erforderlich: Sie verlangsamt die weitere Fermentation und bewahrt die Qualität des frisch fermentierten Getränks.

Kühlung ist damit ein unverzichtbarer Bestandteil des Produktkonzepts. Die damit verbundenen logistischen Anforderungen ergeben sich unmittelbar aus dem Anspruch, authentischen, unpasteurisierten Raw Kombucha mit lebenden Kulturen anzubieten.

Auch bei den Zutaten setzt Spraga auf Qualität: Der Kombucha wird aus natürlichen Bio-Zutaten hergestellt, ist vegan und glutenfrei und kommt ohne künstliche Süßstoffe und Konservierungsstoffe aus.

Ergänzt wird dieser Qualitätsanspruch durch die Mitgliedschaft bei Kombucha Brewers International (KBI) und das KBI Founder’s Seal sowie die Qualitätsstandards IFS Food und BRCGS.

¹ Quelle: MarketsandMarkets, Germany Kombucha Market, 2024–2029, August 2026.

Bild B.U.: Mit vier Kombucha-Sorten setzt Spraga seinen Expansionskurs im deutschen Markt fort. © Spraga

Quelle ease PR

Von der eigenen Suche zur Matching-App: Wie BIZZqui kleine Betriebe und Nachfolger zusammenbringt

0
BIZZqui: Betrieb und Nachfolge per App verbinden Christine Holst und Isabel Imhof Bildcredits privat

Christine Holst und Isabel Imhof wollten einen Betrieb übernehmen und suchten fast zwei Jahre lang vergeblich. Daraus entstand BIZZqui, eine Matching-App für die Nachfolge kleiner und kleinster Unternehmen. Im Interview erzählen die Gründerinnen, warum gerade kleine Betriebe so schwer einen Nachfolger finden und wie BIZZqui Inhaber und Kaufinteressenten miteinander ins Gespräch bringt.

Christine und Isabel, könnt ihr euch und BIZZqui kurz vorstellen und erzählen, wie aus eurer eigenen Suche nach einem Unternehmen zur Übernahme die Idee für eine Matching-App entstanden ist?

Isabel und ich wollten Unternehmerinnen werden. Ich komme aus dem Vertrieb und habe viele Jahre Teams und Standorte geführt, Isabel kommt aus dem agilen Projektmanagement und der Technologie. Zwischen uns liegen 34 Jahre und zwei ganz verschiedene Welten. Für mich lag es nahe, einen Betrieb zu übernehmen, der schon läuft, mit Kunden, Mitarbeitern, Lieferanten und einem festen Standort. Isabel war schnell begeistert.

Nach fast zwei Jahren vergeblicher Suche saßen wir ziemlich ratlos zusammen. Irgendwann kam von mir die Frage „Wie finden Menschen heute eigentlich zueinander?“ Digital, über Apps und Matching. Das wollten wir auf die Geschäftswelt übertragen, gerade für die kleinen Betriebe, die sonst durchs Raster fallen. So entstand BIZZqui, eine Matching-App für die Nachfolge genau dieser Betriebe. Auf der einen Seite stehen Inhaber, die ihren Betrieb in gute Hände geben wollen, auf der anderen Menschen, die einen Betrieb übernehmen möchten. BIZZqui bringt sie zusammen.

Ihr habt selbst jahrelang erfolglos nach einem passenden Betrieb gesucht. Welche Erfahrungen habt ihr dabei gemacht und welche Probleme sind euch besonders deutlich geworden?

Gesucht haben wir überall. Wir haben Unternehmensbörsen und Marktplätze im Netz durchsucht, Anzeigen und Anzeigenblätter gelesen, im eigenen Umfeld und in Unternehmernetzwerken nachgefragt und mit Beratern gesprochen. Ich habe monatelang Tage und Nächte am Rechner verbracht und mich bis in Ecken des Internets geklickt, von denen ich vorher nicht wusste, dass es sie gibt. Irgendwann dachte ich nur noch, das muss doch einfacher gehen.

Gute Berater, die ihre Arbeit ernst nehmen, gibt es viele. Einige haben wir selbst kennengelernt. Welche davon kleine Betriebe begleiten, ist von außen aber kaum zu erkennen. Lief ein Betrieb über einen Berater, kamen wir nur selten bis zum Inhaber selbst. Manchmal ging es schon in der ersten Nachricht um die Finanzierung, bevor wir wussten, ob uns der Betrieb überhaupt interessiert. Den Beratern haben wir ein Dossier von uns geschickt. Darin stand genau, welche Unternehmen zu uns passen und was wir selbst mitbringen. Trotzdem wurden uns immer wieder Betriebe vorgeschlagen, die wir darin ausdrücklich ausgeschlossen hatten oder die außerhalb unseres Preisrahmens lagen. Deshalb fühlten wir uns als Kaufinteressenten oft nicht gesehen.

Umso wichtiger waren die wenigen Gespräche, die wir direkt mit Inhabern führen konnten. Dort zeigte sich, ob es menschlich passt. Für uns war das entscheidend, denn der Inhaber hätte uns eingearbeitet und seinen Kunden und Mitarbeitern vorgestellt. Diese gemeinsame Zeit mussten wir uns beide vorstellen können.

Viele kleinere, inhabergeführte Unternehmen stehen vor der Herausforderung, eine geeignete Nachfolge zu finden. Warum ist die Suche gerade für diese Betriebe so schwierig?

Weil sie keinen eigenen Ort haben. Inhaber und Käufer suchen beide ihr Gegenüber, doch wo begegnen sie sich?

Auf den großen Börsen sind kleine Betriebe selten zu finden, bei den großen Beratern gar nicht. Sie stehen in der Lokalzeitung oder in den Kleinanzeigen, im schlimmsten Fall auf einer Pappkarte im Supermarkt. Ein Lebenswerk gehört nicht zwischen Kinderwagen, Sofas und Rasenmäher. Die Zeitung liest nur, wer in der Gegend wohnt. Den Aushang sieht nur, wer in diesem Supermarkt einkauft. Der passende Käufer im Nachbarort bekommt davon nichts mit. Der Markt für kleine und kleinste Betriebe ist so zersplittert, dass niemand weiß, wo er suchen oder sich zeigen soll. Das war die wichtigste Erkenntnis aus unserer eigenen Suche und unserer anschließenden Marktrecherche. Betriebe gibt es und Käufer gibt es auch. Sie wissen nur noch nichts voneinander.

Wenn ein Betrieb schließt, bleibt oft nur Packpapier in den Schaufenstern. Auch mein Lieblingsbuchladen ist seit letztem Jahr zu. Die Inhaberin hat in der Zeitung inseriert und Zettel im Supermarkt aufgehängt. Gefunden hat sie niemanden.

Für Betriebe dieser Größe ist eine Beratung oft eine Frage der Wirtschaftlichkeit. Viele Inhaber nehmen sie deshalb gar nicht erst in Anspruch und stehen allein da.

Das wollten wir ändern. Eine Nachfolge darf nicht daran scheitern, dass ein Betrieb klein ist.

Mit BIZZqui möchtet ihr Unternehmen und potenzielle Nachfolger zusammenbringen. Wie funktioniert eure App konkret und wie läuft das Matching zwischen beiden Seiten ab?

Jeder legt in BIZZqui ein Profil an. Der Kaufinteressent gibt an, was er sucht, und wählt Land und Region, etwa das Tessin oder Baden-Württemberg. Dazu schreibt er ein paar Sätze über sich. Wer möchte, lädt seine Vita hoch. Daraus macht sich der Inhaber sein erstes Bild.

Der Inhaber beschreibt seinen Betrieb mit Eckdaten wie Umsatz und Preisspanne und in eigenen Worten. Er kann Fotos und ein Exposé hochladen oder Beispielbilder aus der App nehmen.

Ob sie anonym bleiben oder mehr von sich zeigen, entscheiden die Nutzer selbst.

Danach schlägt BIZZqui beiden Seiten Profile vor, die zu ihren Eckdaten passen. Gibt es etwas Neues, meldet sich BIZZqui per Push-Nachricht oder E-Mail. Gefällt dem Kaufinteressenten, was er liest, setzt er einen grünen Haken. Auch der Inhaber liest dessen Beschreibung und entscheidet. Erst wenn beide den grünen Haken setzen, entsteht ein Match. Dann öffnet sich ein vertraulicher Chat. Dort stellen sie erste Fragen und verabreden sich zu einem Telefonat oder einem persönlichen Austausch.

Welche Kriterien spielen bei der Vermittlung eine Rolle und wie stellt ihr sicher, dass Unternehmen und Interessenten möglichst gut zueinanderpassen?

BIZZqui gleicht die Eckdaten beider Seiten ab. Dazu gehören zum Beispiel Land und Region, Branche, Mitarbeiterzahl, Unternehmensalter und Preisrahmen. Auch eine erweiterte Teilmatching-Option steht zur Auswahl. Parallel dazu beschreibt sich jeder selbst. Der Kaufinteressent schreibt, wer er ist, was ihn motiviert und was er sucht. Der Inhaber schreibt, was seinen Betrieb besonders macht und warum er ihn weitergeben möchte.

Ob es passt, entscheiden am Ende zwei erwachsene Menschen. BIZZqui sorgt dafür, dass sie sich begegnen. Ob die Chemie dann stimmt, merken beide im Gespräch.

Was unterscheidet BIZZqui von klassischen Unternehmensbörsen, Nachfolgeberatungen und anderen bestehenden Angeboten?

BIZZqui ist speziell für die Nachfolge kleiner und kleinster Unternehmen gebaut. Dabei gilt für uns ein Grundsatz. Alles muss einfach zu bedienen sein und dazu passen, wie Menschen heute leben und miteinander in Kontakt treten. Für Inhaber und Kaufinteressenten gibt es BIZZqui deshalb nur als App. Auch mit 68 schreiben viele selbstverständlich WhatsApp-Nachrichten und sind in sozialen Netzwerken unterwegs. Das Handy ist immer dabei, den Laptop trägt kaum jemand ständig mit sich herum. Sein Profil legt jeder an, wenn er einen ruhigen Moment hat, ganz gleich wo.

Statt Listen zu durchsuchen, bekommt jeder nur Vorschläge, die zu seinem Profil passen. Bei BIZZqui steht kein Betrieb öffentlich zum Verkauf. Ein Profil sehen nur die Menschen, denen BIZZqui es anhand der Angaben beider Seiten vorschlägt.

BIZZqui ist kein Makler. Inhaber und Kaufinteressent sprechen direkt miteinander, eine Provision gibt es nicht. Derzeit ist die Nutzung kostenfrei, später kommen verschiedene Abos dazu. Eine kostenlose Version bleibt.

Berater, die kleine Mandate begleiten, nutzen unser Beraterportal. Es ist webbasiert, weil sie meist am Rechner im Büro arbeiten. Mit der App ist es „verheiratet“. BIZZqui schlägt ihre Mandate passenden Kaufinteressenten genauso vor wie die Profile der Inhaber. Der Kaufinteressent sieht dabei sofort, dass es ein Beratermandat ist. Die Begleitung bleibt beim Berater.

Welche Zielgruppen möchtet ihr mit BIZZqui besonders ansprechen und welche Voraussetzungen sollten potenzielle Nachfolger mitbringen?

BIZZqui ist für Inhaber kleiner Betriebe gedacht, die ihr Lebenswerk an den richtigen Menschen übergeben möchten. Gemeint sind Unternehmen mit meist weniger als zehn Mitarbeitern und Kaufpreisvorstellungen von rund 50.000 Euro bis etwa 1,2 Millionen. Ihnen gegenüber stehen Menschen, die einen solchen Betrieb übernehmen und Unternehmer sein wollen. Darunter sind auch Karrierewechsler und Führungskräfte, die den nächsten Schritt suchen. Die dritte Zielgruppe sind Berater, die kleine Nachfolgen begleiten. Für sie gibt es unser Beraterportal.

Mitbringen sollten Nachfolger den ernsthaften Wunsch nach einem eigenen Betrieb und eine Vorstellung davon, was zu ihnen passt und was sie finanzieren können. Dazu gehört Respekt für das, was ein anderer aufgebaut hat. Fachwissen hilft, vieles lässt sich aus unserer Sicht aber lernen. Eine wirklich typische Unternehmerpersönlichkeit gibt es nicht.

Die Unternehmensnachfolge ist häufig auch eine emotionale Entscheidung, insbesondere wenn ein Betrieb über Jahrzehnte aufgebaut wurde. Wie berücksichtigt ihr diese persönliche Komponente bei der Entwicklung eurer Plattform?

Emotional ist sie oft, in beide Richtungen. Der eine hängt nach dreißig Jahren mit dem Herzen an seinem Betrieb. Der andere ist froh, wenn er endlich übergeben kann. Dazwischen gibt es alles. Das große Nicht-loslassen-Können, über das so viel geschrieben wird, erlebe ich in kleinen Betrieben selten. Das eigentliche Drama habe ich woanders gesehen, bei Inhabern, die sagten „Ich wusste nicht, wo ich suchen soll. Dann mache ich eben zu, will ja eh keiner haben.“

Bei der Entwicklung haben wir besonders auf den Ton geachtet. BIZZqui ist eine Du-App, ohne steife Fachsprache. Im Profil fragen wir nach dem Menschen, wer bist du und was macht deinen Betrieb aus. Unsere E-Mails und Push-Nachrichten sind persönlich, fast familiär. Jeder soll sich bei uns aufgehoben fühlen, der Inhaber genauso wie der Kaufinteressent.

Welche technischen und unternehmerischen Herausforderungen musstet ihr bei der Gründung von BIZZqui bewältigen und wie habt ihr die Aufgaben innerhalb eures Gründerinnenteams aufgeteilt?

Wir haben es gleich mit zwei Seiten zu tun, Inhabern und Kaufinteressenten. Die größte Herausforderung war, eine gemeinsame Ansprache für beide zu finden. Der 38-jährige Kaufinteressent erwartet eine schnelle, moderne App. Der 68-jährige Inhaber soll damit genauso gut zurechtkommen.

Die zweite Herausforderung ist die Dichte. Ein Match braucht zwei, einen Inhaber und einen Kaufinteressenten, deren Eckdaten zusammenpassen. Beide Seiten müssen deshalb gleichzeitig wachsen.

Technisch haben wir BIZZqui selbst entwickelt. Isabel hat das Projekt von Anfang an geführt. Sie hat meine Terrassentür mit Post-its vollgeklebt, Bildschirm für Bildschirm. Bei jedem einzelnen hat sie mich gefragt, was der Nutzer als Nächstes sieht und was er an dieser Stelle verstehen muss. Dazu kam, dass alles in fünf Sprachen funktionieren muss.

Die Aufteilung war von Anfang an klar. Ich bin im Außen, also Vertrieb, Marketing, Kommunikation und Partnerschaften. Isabel ist im Innen. Sie verantwortet Technik und Produkt, also App, Beraterportal und Website. Zahlen und Finanzen haben wir gemeinsam im Blick.

Welche Erfahrungen habt ihr in den ersten Monaten mit BIZZqui gesammelt und welche Rückmeldungen erhaltet ihr von Unternehmen und potenziellen Nachfolgern?

Die ersten Rückmeldungen kamen schon vor dem Start. Ein halbes Jahr lang haben wir BIZZqui in drei Testrunden geprüft, mit Testern aus genau den Altersgruppen, die wir ansprechen. Sie waren sehr direkt, von „Das ist viel zu klein geschrieben“ über „Hier funktioniert der Button nicht“ bis „Die Seite lädt zu lange“. Jede dieser vielen Rückmeldungen steckt heute in der App.

Seit dem Start im Juli sind erst wenige Monate vergangen. Inzwischen suchen bei uns zahlreiche Kaufinteressenten einen Betrieb. In dieser kurzen Zeit sind auch schon erstaunlich viele Matches entstanden, darüber freuen wir uns sehr.

Die Inhaber, die bereits dabei sind, schätzen, wie leicht es ihnen gemacht wird. Sie legen ihr Profil einmal an und müssen danach nur abwarten, bis sich BIZZqui meldet. Wer es vorher schon auf anderen Wegen versucht hatte, findet es bei uns besonders einfach. Manche zeigen sich sehr offen und möchten, dass man ihren Betrieb auf dem Foto und in der Beschreibung erkennt. Andere sind froh, dass sie auch anonym bleiben können.

Den Kaufinteressenten gefällt, dass alles über das Handy läuft. Viele suchen schon lange und hoffen, hier endlich den passenden Betrieb zu finden.

Wie möchtet ihr BIZZqui in den kommenden Jahren weiterentwickeln und welche Rolle soll eure Plattform langfristig bei der Unternehmensnachfolge spielen?

BIZZqui soll der zentrale Ort für die kleine Unternehmensnachfolge werden. Die App gibt es heute in der Schweiz, in Deutschland, Österreich, Frankreich und Italien. Für viele ist die eigene Region besonders wichtig. Andere möchten frei entscheiden, wo sie in Zukunft leben und arbeiten. BIZZqui macht beides möglich. So findet jemand vielleicht einen passenden Fahrradladen mit Werkstatt zwölf Kilometer weiter im Nachbarort. Genauso könnte die Münchnerin in Rom einen Hutladen übernehmen oder der Zürcher in Nizza einen Blumenladen. Kleine Betriebe, die einen Nachfolger suchen, gibt es in ganz Europa, Tendenz steigend. Deshalb soll BIZZqui mit der Zeit auch in weiteren Ländern zu Hause sein. Kein Inhaber soll seinen Betrieb mehr schließen müssen, nur weil ihn der richtige Nachfolger nie gefunden hat.

Wer auf seinem Weg Unterstützung sucht, dem werden wir künftig auf Wunsch auch passende Ansprechpartner nennen, etwa für Finanzen, Recht, Steuern oder Coaching.

Daneben entwickeln und betreiben wir mit der Technik hinter BIZZqui inzwischen auch Matching-Lösungen als White Label für andere Unternehmen. Sie laufen unter deren eigenem Namen, als App oder im Web.

Welche drei Ratschläge würdet ihr anderen Gründerinnen und Gründern geben, die aus einer eigenen Problemstellung heraus ein digitales Geschäftsmodell entwickeln möchten?

Wer aus einem eigenen Problem heraus ein digitales Produkt entwickelt, sollte aus unserer Sicht drei Dinge im Blick behalten.

Erstens, die Aufgaben nach Fähigkeiten verteilen. Wer gemeinsam gründet, sollte ehrlich hinschauen, wo das Know-how wirklich sitzt und wo die eigenen Grenzen liegen. So hat jeder seinen eigenen Bereich, in dem er entscheidet. Ein digitales Produkt braucht technisches Können. Fehlt es im Team, sollte jemand dazukommen, der es mitbringt.

Zweitens, die Zielgruppe genau kennen und mit ihr testen. Wer ein Problem selbst erlebt hat, weiß, wie es sich anfühlt. Ob es anderen genauso geht und ob sie mit der Lösung zurechtkommen, zeigt erst ein gründlicher Test mit genau den Menschen, die das Produkt später nutzen sollen. Je klarer die Fragen an die Tester, desto besser lassen sich die Antworten auswerten.

Drittens, an den Notfall denken. Fällt der Entwickler aus, darf nicht alles stillstehen. Zugangsdaten und Code gehören deshalb von Anfang an dokumentiert und sicher abgelegt, damit jemand anderes übernehmen kann. Wer selbst nicht programmiert, sollte zumindest wissen, wo alles liegt.

Fotocredits: privat

Wir bedanken uns bei Christine Holst und Isabel Imhof für das Interview

Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.


Premium Start-up: BIZZqui

Kontakt:

BIZZqui Schweiz GmbH
Ruessenstrasse 12
6340 Baar
Schweiz

www.bizzqui.com
support@bizzqui.com

Ansprechpartnerin: Christine Holst

Social Media:
LinkedIn

App herunterladen:
Apple App Store
Google Play Store

Neueste Beiträge

E.COOLINE: Kühlbekleidung und Kühlkleidung gegen Hitze Bild Sabine Stein und Gabriele Renner Bildcredits Fotocredit Florian Generotzky

Kühlbekleidung statt Klimaanlage: E.COOLINE spart bis zu 97 Prozent CO2

0
Mit E.COOLINE entwickeln die Schwestern Gabriele Renner und Sabine Stein innovative Kühltextilien, die mithilfe von Wasser für Abkühlung sorgen und ohne Strom auskommen. Im Interview erklären sie, welche Vorteile ihre Technologie für Gesundheit und Klimaschutz bietet und welche Entwicklungen sie für die Zukunft planen.