
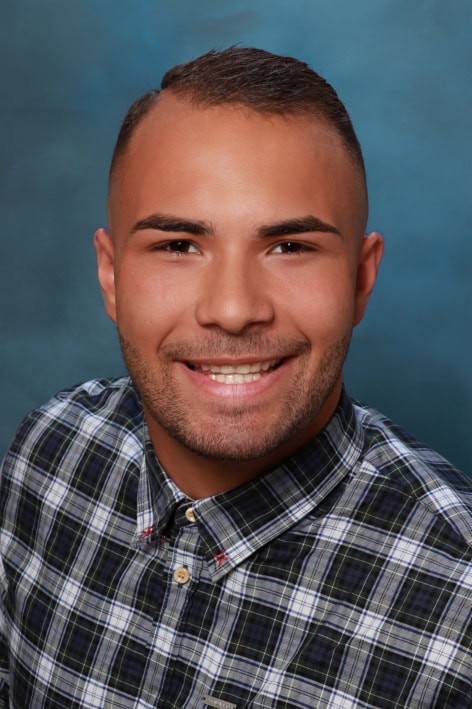
ImmoAdv unterstützt Immobilienkäufer dabei, ihre Finanzierung realistisch einzuschätzen, bevor sie mit einer Bank über den Kauf ihrer Wunschimmobilie sprechen.
Feray, kannst du dich und das Team hinter ImmoAdv kurz vorstellen und erzählen, wie die Idee entstanden ist, Immobilienkäufer bereits vor dem ersten Bankgespräch bei ihrer Finanzierungsplanung zu unterstützen?
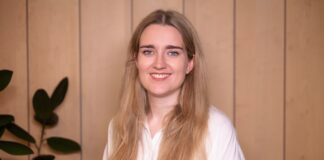
Ich bin Feray Korkmaz und verantworte bei ImmoAdv als Head of Operations den gesamten Betrieb. Die Idee kam aus einer einfachen Beobachtung: Viele Käufer stecken Wochen in Besichtigungen, Exposés und Vergleiche. Die wichtigste Frage, ob die Finanzierung überhaupt trägt, klären sie aber erst ganz am Ende bei der Bank. Wir wollten diese Frage an den Anfang holen.
Viele Kaufinteressenten erfahren erst im Gespräch mit ihrer Bank, dass die gewünschte Immobilienfinanzierung nicht tragfähig ist. Welche Probleme habt ihr im bisherigen Finanzierungsprozess erkannt und welche konkreten Folgen können solche Fehleinschätzungen für Käufer haben?
Käufer rechnen oft mit der Rate, die sie sich wünschen, und nicht mit dem, was die Bank tatsächlich ansetzt. Banken arbeiten mit festen Pauschalen für Lebenshaltungskosten, ziehen bestehende Kredite voll ab und erwarten, dass die Kaufnebenkosten aus Eigenkapital bezahlt werden. Wer das nicht weiß, plant zu knapp. Die Folgen reichen von einer Absage, nachdem das Wunschobjekt schon reserviert ist, über verlorene Zeit und schlechtere Konditionen bis zu einer Finanzierung, die auf Kante genäht ist und bei der ersten unerwarteten Ausgabe ins Wanken gerät.
ImmoAdv möchte bereits im Vorfeld berechnen, was später auch die Bank prüft. Wie funktioniert eure digitale Finanzierungsanalyse und welche Angaben müssen Nutzer machen, um eine möglichst realistische Einschätzung zu erhalten?
Nutzer gehen Schritt für Schritt durch dieselben Bereiche, die auch die Bank prüft: Einkommen, laufende Ausgaben, bestehende Kredite, Eigenkapital, Kaufpreis und Standort der Immobilie. Je ehrlicher die Angaben sind, desto aussagekräftiger ist das Ergebnis. Am besten nimmt man dafür die letzten Gehaltsabrechnungen und Kontoauszüge zur Hand. Aus diesen Angaben rechnen wir Haushaltsrechnung, Nebenkosten, Beleihung und Zins-Stresstest durch.
Ein wichtiger Bestandteil eurer Plattform ist die Haushaltsrechnung. Welche Einnahmen, Ausgaben und finanziellen Verpflichtungen berücksichtigt ihr und wie verhindert ihr, dass Käufer ihre tatsächliche monatliche Belastbarkeit überschätzen?
Auf der Einnahmenseite zählen regelmäßige und dauerhafte Einkünfte, also Nettogehalt, Kindergeld oder feste Nebeneinkünfte. Auf der Ausgabenseite stehen Lebenshaltungskosten, Versicherungen, Mobilität, Unterhalt, laufende Kreditraten und die Kosten der künftigen Immobilie selbst, etwa Hausgeld oder Rücklagen für Instandhaltung. Damit sich niemand reich rechnet, orientieren wir uns an den Maßstäben, mit denen auch Banken rechnen, statt an Wunschwerten. Was übrig bleibt, ist der realistische Spielraum für die Rate.
Neben dem Kaufpreis spielen Nebenkosten, Eigenkapital und Beleihung eine entscheidende Rolle. Welche finanziellen Faktoren werden beim Immobilienkauf besonders häufig unterschätzt und wie macht ImmoAdv diese Risiken sichtbar?
Am häufigsten unterschätzt werden die Kaufnebenkosten aus Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler, die je nach Bundesland schnell einen fünfstelligen Betrag ausmachen. Dazu kommt, dass die Bank die Immobilie oft niedriger bewertet als den Kaufpreis. Dadurch wird mehr Eigenkapital nötig als gedacht. ImmoAdv weist jeden dieser Posten einzeln in Euro aus, sodass Käufer sehen, wo die Lücke entsteht und wie groß sie ist.
Mit einem Zins-Stresstest möchtet ihr zeigen, wie belastbar eine Finanzierung auch unter veränderten Bedingungen ist. Welche Szenarien simuliert ihr und wie können Käufer die Ergebnisse für ihre langfristige Finanzplanung nutzen?
Der Stresstest zeigt, was passiert, wenn die Zinsen nach Ende der Zinsbindung höher liegen als heute. Er rechnet aus, wie sich die Rate bei der Anschlussfinanzierung verändert und ob sie dann noch in den Haushalt passt. Käufer können damit gezielt entscheiden, wie lange sie den Zins festschreiben, wie hoch sie tilgen und welchen Puffer sie einplanen sollten.
Am Ende der Analyse erhalten Nutzer eine vorbereitete Kreditmappe für das Bankgespräch. Welche Informationen enthält diese Mappe und welchen konkreten Vorteil bietet sie sowohl den Käufern als auch den finanzierenden Banken?
Die Kreditmappe fasst alles übersichtlich zusammen: Haushaltsrechnung, Eigenkapital, Kaufnebenkosten, Finanzierungsbedarf, Beleihung und die Ergebnisse des Stresstests. Käufer gehen damit vorbereitet und auf Augenhöhe ins Gespräch und wissen vorher, wo ihre Finanzierung steht. Banken bekommen die Zahlen geordnet auf den Tisch, was Rückfragen spart. Die Prüfung durch die Bank ersetzt die Mappe natürlich nicht.
Ihr betont ausdrücklich, dass ImmoAdv keine Kredite vermittelt und keine Provisionen von Banken erhält. Warum habt ihr euch bewusst für dieses unabhängige Modell entschieden und wie finanziert ihr eure Plattform?
Wer an einem Kredit verdient, hat ein Interesse daran, dass der Kredit zustande kommt. Wir wollen, dass Käufer eine ehrliche Antwort bekommen, auch wenn die Antwort lautet: So geht es noch nicht. Deshalb nehmen wir weder Provisionen noch vermitteln wir Kredite. Finanziert wird ImmoAdv über die Nutzer selbst, die für den vollen Zugang bezahlen. Damit arbeitet das Werkzeug ausschließlich für den Käufer.
Digitale Finanzierungsrechner und Angebote von Banken sind bereits weit verbreitet. Was unterscheidet ImmoAdv von bestehenden Lösungen und wo liegen die Grenzen eurer Berechnungen im Vergleich zu einer tatsächlichen Kreditentscheidung durch die Bank?
Die meisten Rechner zeigen, welche Rate bei welchem Zins herauskommt. Wir beantworten die Frage davor: Trägt diese Rate überhaupt, und wie sieht die Bank das? Dazu kommt, dass wir nichts verkaufen und am Ende eine fertige Mappe steht statt einer Kontaktanfrage. Die Grenzen nennen wir offen: Wir sehen keine Schufa-Auskunft, jede Bank hat eigene interne Regeln, und die endgültige Entscheidung trifft immer die Bank. Unser Ergebnis ist eine fundierte Einschätzung, keine Finanzierungszusage und keine Anlageberatung.
Bei einer Immobilienfinanzierung werden besonders sensible persönliche und finanzielle Informationen verarbeitet. Wie gewährleistet ihr Datenschutz und Datensicherheit und wie stellt ihr sicher, dass eure Berechnungen auf nachvollziehbaren und aktuellen Annahmen beruhen?
Die Daten liegen auf Servern in Frankfurt am Main, also innerhalb der EU, und werden nach der DSGVO verarbeitet. Wir geben keine Daten an Banken oder Vermittler weiter und verkaufen sie nicht. Was in die Kreditmappe kommt und wem sie gezeigt wird, entscheidet allein der Nutzer. Bei den Berechnungen legen wir offen, mit welchen Annahmen gerechnet wird, und pflegen Werte wie die Grunderwerbsteuer der einzelnen Bundesländer laufend.
Der Aufbau eines FinTech-Startups im Immobilienbereich bringt technische, regulatorische und wirtschaftliche Herausforderungen mit sich. Welche Hürden musstet ihr bisher überwinden, welche Rückmeldungen erhaltet ihr von ersten Nutzern und welche nächsten Entwicklungsschritte plant ihr?
Regulatorisch war die wichtigste Entscheidung, sauber zwischen Information und Kreditvermittlung zu trennen. Wir rechnen und erklären, vermitteln aber nichts. Technisch lag die Herausforderung darin, komplexe Bankmaßstäbe so umzusetzen, dass die Ergebnisse stimmen und trotzdem für jeden verständlich bleiben. Wirtschaftlich ist es als unabhängiges Startup ohne Provisionsmodell vor allem eine Frage der Sichtbarkeit. Wir stehen noch am Anfang, und jede Rückmeldung unserer Nutzer fließt direkt in die Weiterentwicklung ein. Als Nächstes wollen wir die Analyse noch einfacher machen, gerade auf dem Handy, und weitere Szenarien für die Finanzplanung ergänzen.
Welche langfristige Vision verfolgt ihr mit ImmoAdv und welche drei Ratschläge würdet ihr anderen Gründerinnen und Gründern geben, die ein digitales Finanzprodukt entwickeln und dabei Transparenz sowie die Interessen ihrer Kunden in den Mittelpunkt stellen möchten?
Unsere Vision ist, dass niemand mehr unvorbereitet ins Bankgespräch geht und jeder Käufer seine Finanzierung kennt, bevor er unterschreibt. Meine drei Ratschläge: Erstens, sagt klar, was ihr nicht seid. Das schafft mehr Vertrauen als jedes Versprechen. Zweitens, baut euer Geschäftsmodell so, dass ihr am Nutzen für den Kunden verdient und nicht an Provisionen. Drittens, zeigt offen, wo eure Berechnung aufhört. Kunden schätzen ehrliche Grenzen mehr als perfekte Versprechen.
Fotocredits: privat
Wir bedanken uns bei Feray Korkmaz für das Interview
Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.