
Monemon möchte der Gen Z das Sparen erleichtern und verbindet dafür ein digitales Konto mit einem KI-Money-Coach, der junge Erwachsene bei ihren täglichen Finanzentscheidungen unterstützt.
Markus, stell dich und Monemon doch kurz vor. Wie hat dich deine eigene Erfahrung mit Geld auf die Idee für eine eigene Fintech-App gebracht?
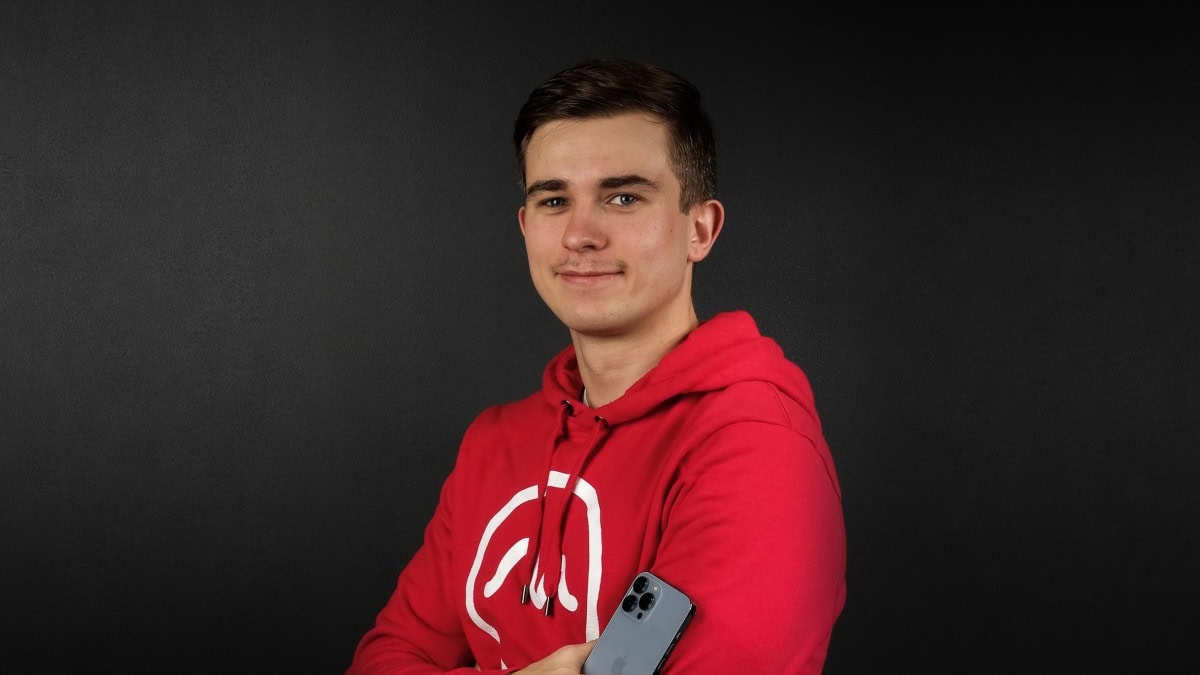
Ich bin Markus Lutsokert, Gründer von Monemon, und gehöre selbst zur Gen Z. Monemon ist ein lizenziertes E-Geld-Institut aus Tallinn. Wir geben jungen Menschen ein Konto mit IBAN, eine Mastercard Debitkarte für Apple Pay und Google Pay und Mo, einen KI-Money-Coach, der beim Sparen hilft.
Die Idee kam aus meinem Frust mit Finanz-Apps. Jede Bank wollte, dass ich ein Monatsbudget plane, Ausgaben in Kategorien sortiere und Grafiken studiere. Dabei brauchte ich nur eine Gewohnheit, die ich durchhalte. Also wollte ich eine einzige Zahl, die mir sagt, was ich heute ausgeben kann. Solange ich darunter bleibe, ist alles gut, egal ob das Geld für Kaffee, Gym oder ein Konzertticket draufgeht.
Das gab es nicht, also habe ich es gebaut. So machen wir das in Estland, dem Land, das Skype und Wise mit hervorgebracht hat. Ich habe Finanzexperten dazugeholt, die regulierte Finanzinstitute führen können. 2020 haben wir mit Monemon begonnen, 2022 folgte die Monemon AS, das lizenzierte Unternehmen hinter der App.
Viele Finanz-Apps machen Bezahlen, Investieren oder Geldverwalten einfacher. Ihr stellt das Sparen in den Mittelpunkt. Welche Probleme hast du bei bestehenden Angeboten gesehen, und warum setzt ihr bewusst auf kleine Alltagsgewohnheiten?
Die meisten Finanz-Apps sind für Menschen gebaut, die schon Geld zum Verwalten haben. Investment-Apps gehen davon aus, dass am Monatsende etwas übrig bleibt. Genau daran scheitert es bei vielen jungen Menschen. Und Budget-Tools sind oft nur Tabellen mit schönerem Design, die Disziplin musst du selbst mitbringen.
Sparen ist schwer, weil schon der Anfang Disziplin kostet, und heutige Lösungen lassen ihn wie eine riesige Aufgabe wirken. Dabei verschwindet Geld meist durch kleine Entscheidungen: eine Lieferbestellung, ein vergessenes Abo, ein Spontankauf. Deshalb bleibt es bei uns bei einem Schritt pro Tag. Mo sagt dir, was du heute ausgeben kannst. Gibst du weniger aus, sparst du den Rest. Das ist einfach genug, um es wirklich durchzuhalten.
Wer das Tagesbudget nutzt, legt im Schnitt etwa 50 € im Monat zur Seite, und dieses Geld bleibt gespart. Noch bevor es um Investments oder Krypto geht, entsteht so ein Polster gegen kleine Rückschläge.
Monemon richtet sich vor allem an die Gen Z und junge Erwachsene. Vor welchen finanziellen Herausforderungen steht diese Gruppe, und welche Bedürfnisse wurden bisher übersehen?
Die Gen Z ist die erste Generation, die mit Geld aufwächst, das sie gar nicht sieht. Du zahlst mit einem Tippen, Abos verlängern sich von selbst und „Buy now, pay later“ ist einen Klick entfernt. So spürst du kaum, was du ausgibst, während die Lebenshaltungskosten steigen.
Gleichzeitig weiß diese Generation, was kommt. Laut EU-Kommission kommen 2070 in der EU auf jede Person über 65 nur noch 1,7 Menschen im erwerbsfähigen Alter, 2022 waren es noch 2,8. Kein Wunder, dass sich laut einer Forsa-Umfrage für ING und Visa von 2025 83 % der 18- bis 30-Jährigen in Deutschland um ihre finanzielle Sicherheit im Alter sorgen. Trotzdem sorgen europaweit nur 29 % der 18- bis 28-Jährigen gezielt fürs Alter vor, laut BETTER FINANCE und EFPA der niedrigste Wert aller Altersgruppen.
Übersehen wurde vor allem: Junge Menschen brauchen keine Belehrung. Banking-Apps zeigen dir, was letzten Monat schiefgelaufen ist. Wir helfen lieber beim nächsten kleinen Schritt. Deshalb schaut Mo darauf, was du heute noch ausgeben kannst.
Das Herzstück eurer App ist Mo, ein persönlicher KI-Begleiter. Wie funktioniert das in der Praxis, und welche Aufgaben übernimmt die KI im finanziellen Alltag eurer Nutzer?
Mo ist ein KI-Money-Coach, der in der App lebt und dich nie verurteilt. Zum Start sagst du Mo dein monatliches Nettoeinkommen und deine Fixkosten wie Miete, Handyrechnung und Abos. Daraus macht Mo eine Zahl: wie viel du heute ausgeben kannst. Bald kannst du auch dein bestehendes Bankkonto verbinden, dann richtet Mo dein Budget nach deinen echten Ausgaben ein.
Danach begleitet Mo dich Tag für Tag. Gibst du weniger aus, erinnert Mo dich, den Rest zur Seite zu legen. Gibst du mehr aus, verteilt Mo die Differenz still auf den restlichen Monat, ohne schlechtes Gewissen. Mos Laune folgt deinem Budget, von fröhlich bis leicht besorgt. So siehst du auf einen Blick, wie dein Tag läuft.
Du kannst Mo auch einfach fragen. Auf „Kann ich mir das Konzertticket gerade leisten?“ gibt es eine klare Antwort, je nachdem, was heute übrig ist. Auf „Wie kann ich mehr sparen?“ bekommst du konkrete Tipps aus deinen Ausgaben, etwa was deine Essensbestellungen zusammen kosten oder welche Abos du kündigen könntest. Einmal pro Woche fasst Weekly Wrapped zusammen, wohin dein Geld geflossen ist.
Mo übernimmt das Nachdenken, entscheiden tust du.
Ihr wollt Sparen mit spielerischen Elementen motivierender machen. Wie setzt ihr das um, und wie verhindert ihr, dass Belohnungen oder regelmäßige Erinnerungen zusätzlichen finanziellen Druck machen?
Wir halten es bewusst einfach. Monemon dreht sich um eine tägliche Gewohnheit, und der meiste Spaß kommt von Mos Persönlichkeit. Mo antwortet im Chat mit frechem Humor, und Weekly Wrapped blickt auf deine Woche zurück wie ein Freund.
Die einzige Belohnung sind Levels. Du schaltest sie frei, wenn du einen bestimmten Betrag gespart hast. Jeder Fortschritt kommt also aus Geld, das du behalten hast. Sparen ist normalerweise unsichtbar, denn wenn du sparst, passiert nichts. Levels machen es sichtbar.
Damit nichts davon Druck macht, gelten einfache Regeln: keine Countdowns, keine künstliche Dringlichkeit, kein schlechtes Gewissen nach einem schlechten Tag. Sparst du mal einen Tag nicht, schimpft Mo nicht, sondern sagt dir, was sich geändert hat und wie es weitergeht. Wenn das Geld knapp ist, klingt Mo vielleicht besorgt, gibt dir aber immer die Zahl und einen Weg nach vorn. Geld stresst schon genug. Deshalb entwickeln wir die App mit dem Feedback unserer Nutzer weiter, und was Stress macht, ändern wir.
Bei persönlichen Finanzdaten zählen Datenschutz, Sicherheit und Vertrauen besonders. Wie schützt Monemon sensible Informationen, und welche Grenzen setzt ihr der KI bei individuellen Finanzempfehlungen?
Monemon ist ein lizenziertes E-Geld-Institut unter Aufsicht der estnischen Finanzaufsichts- und Abwicklungsbehörde, Lizenznummer 4.1-1/105. Die Lizenz gilt im gesamten Europäischen Wirtschaftsraum, also auch in Deutschland. Kundengelder sind abgesichert und liegen getrennt von unserem Firmenvermögen.
Kundendaten speichern wir in unserem eigenen Kernbankensystem auf Servern in der EU und verarbeiten sie nach DSGVO. Die geplanten Open-Banking-Anbindungen haben nur Lesezugriff. Mo sieht die Transaktionen, aber Monemon kann kein Geld von diesen Konten bewegen.
Genauso klar sind die Grenzen der KI. Mo hilft bei Tagesbudget, Ausgaben und Spargewohnheiten auf Basis deiner eigenen Transaktionen. Mo berät aber nicht zu Geldanlagen, empfiehlt keine Finanzprodukte, drängt niemanden zu Krediten und bewegt kein Geld eigenständig. Lieber sagt Mo „Da kann ich dir nicht helfen“, als eine Grenze zu überschreiten, die zu einem regulierten Berater gehört.
In Estland habt ihr schon rund 9.900 Nutzer erreicht und euer Konzept unter echten Marktbedingungen getestet. Was habt ihr gelernt, und welches Feedback hat die Weiterentwicklung besonders geprägt?
Estland war unser Praxistest, und der hat uns auf gute Art demütig gemacht. Die wichtigste Lektion: Junge Menschen wollen ihr Geld so sehen, dass es für sie Sinn ergibt, mit einem klaren nächsten Schritt.
Die Daten zeigen, dass es vor allem aufs Sparen selbst ankommt. Wer zum ersten Mal Geld zurücklegt, hat eine 7- bis 8-mal höhere Retention und öffnet die App 6- bis 9-mal häufiger als andere. 70 % davon sind nach dem ersten Monat noch aktiv. Also haben wir das Sparen ins Zentrum gestellt.
Wir haben auch gelernt, was wir weglassen. Eine frühe Version hatte eine virtuelle Welt mit Avataren und Münzen. Das war verspielt, lenkte aber von der täglichen Gewohnheit ab. Also haben wir sie entfernt und den Spaß in Mos Persönlichkeit gesteckt. Vor allem gilt: Je einfacher die App, desto besser funktioniert sie.
Mit dem Start in Deutschland geht ihr in einen deutlich größeren Markt mit mehr Konkurrenz. Warum ist Deutschland euer nächster Schritt, und mit welchen Herausforderungen rechnet ihr?
In Deutschland leben rund 14 Millionen Menschen der Gen Z, mehr als in jedem anderen EU-Land. Und es gibt ein spannendes Paradox. Die Deutschen gelten als Sparer, Haushalte legen rund 10 % ihres Einkommens zurück. Unter den 18- bis 30-Jährigen sagt aber nur etwa die Hälfte, dass sie sich mit Geld auskennt, und nur 6 % finden, dass die Schule ihnen genug beigebracht hat.
Der Markt ist voll mit Neobanken, die über Konten und Karten konkurrieren. Um die Spargewohnheit selbst kümmert sich kaum jemand, und genau da sehen wir unseren Platz. Die erste Resonanz ist stark: Creator-Content über Monemon kam in den sechs Wochen vor unserem Deutschlandstart auf rund 10 Millionen Views.
Unsere größte Herausforderung ist Vertrauen. Eine neue Marke aus Estland muss es sich in Deutschland durch Transparenz verdienen. Deutsche Nutzer fragen zu Recht kritisch nach Datenschutz und dem Schutz ihres Geldes. Das sehen wir als Vorteil, denn genau diese Fragen wollen wir gut beantworten.
Monemon hat bisher sieben Millionen Euro von professionellen Investoren eingesammelt. Wie habt ihr die Finanzierung aufgestellt, und welche Meilensteine wollt ihr mit dem Geld in den nächsten Jahren erreichen?
Wir haben die 7 Millionen € als Eigenkapital in einer Pre-Seed- und einer Seed-Runde eingesammelt, komplett von estnischen Privatinvestoren und Family Offices. Uns war wichtig, dass unsere Investoren verstehen: Ein reguliertes Finanzunternehmen braucht Zeit. Lizenz, Compliance und Sicherheit kann man nicht überspringen.
Das Kapital fließt in drei Dinge: den Deutschlandstart, die Weiterentwicklung von Mo und dem Produkt und den Ausbau des Teams. Bis Ende 2027 wollen wir 100.000 Kunden erreichen und vom Baltikum, Finnland und Deutschland aus in weitere EU-Märkte wachsen. Damit wollen wir Monemon für eine starke Series-A-Runde aufstellen.
Ihr arbeitet mit Mastercard zusammen, um das Produkt weiterzuentwickeln und international zu wachsen. Wie kam diese Partnerschaft zustande, und was bringt sie Monemon und euren Nutzern konkret?
Mastercard hat gefallen, dass wir Monemon gezielt für die Gen Z bauen. Das war ein großer Grund für ihre Unterstützung. Mit ihrer Hilfe sind wir vom ersten Tag an Principal Member bei Mastercard. So haben wir den Schritt übersprungen, bei dem die meisten jungen Fintechs jahrelang Karten unter fremder Lizenz ausgeben.
Davon profitieren beide Seiten. Mastercard bekommt einen schnellen Herausgeber, der neue Kartenfunktionen zügig auf den Markt bringt, und unsere Nutzer bekommen sie früh. Die meisten aus der Gen Z zahlen ohnehin mit Apple Pay oder Google Pay. Wer eine Plastikkarte will, bekommt eine, auf der nur der Name steht. Die Kartendaten bleiben in der App. Einen Magnetstreifen gibt es nicht: Mastercard hat ihn in Europa optional gemacht, und wir haben ihn von Anfang an weggelassen. So kann niemand die Karte skimmen. Und wer in Deutschland zum ersten Mal von Monemon hört: Mastercard macht nicht jeden zum Principal Member.
Der Markt für Banking- und Finanz-Apps ist schon ziemlich voll. Was unterscheidet Monemon von klassischen Banking-Apps und anderen Spar-Apps, wie verdient ihr Geld, und welche Ziele habt ihr für den deutschen Markt?
Klassische Banking-Apps sind rund ums Konto gebaut. Wir haben Monemon rund um den Menschen und seine Gewohnheiten gebaut. Die App zeigt dir nicht nur deine Transaktionen, sie hilft dir, sie zu verstehen und zu verändern, Tag für Tag.
Das geht, weil wir den ganzen Stack selbst betreiben: eigene E-Geld-Lizenz, eigenes Kernbankensystem, eigene Mastercard-Kartenausgabe. Die meisten Budget-Apps sitzen auf dem Konto eines anderen Anbieters. Mo arbeitet dagegen in Echtzeit direkt mit deinem Monemon-Konto und deiner Karte, deshalb ist deine Tageszahl immer aktuell.
Konto und Karte sind heute kostenlos, ohne Monatsgebühr. Wir verdienen an der Interchange-Gebühr bei Kartenzahlungen, die der Händler zahlt. Langfristig sind wir überzeugt: Wer einen Service bietet, der Menschen wirklich etwas bringt, kann dafür auch Geld verlangen. Bis dahin müssen wir das Produkt weiter verbessern. Deshalb könnten erweiterte Mo-Funktionen später Teil eines kostenpflichtigen Abos werden.
In Deutschland wollen wir die Geld-App für junge Menschen werden, die ihr Geld im Griff haben wollen.
Welche langfristige Vision habt ihr für Monemon, und welche drei Tipps würdest du anderen Grndern geben, die als junges Team ein Fintech aufbauen und international wachsen wollen?
Wir wollen mit unseren Kunden wachsen. Heute hilft Monemon jungen Menschen, eine gesunde tägliche Gewohnheit mit Geld aufzubauen. Mit dem ersten Job, der ersten Wohnung und vielleicht einer Familie ändert sich, was sie brauchen, und wir wollen bei jedem dieser Schritte dabei sein. Langfristig wollen wir deshalb eine Vollbanklizenz beantragen, um auch bei großen Lebensentscheidungen zu helfen. Aber alles beginnt mit der täglichen Gewohnheit. Wer die kleinen Entscheidungen richtig trifft, dem fallen die großen leichter.
Meine drei Tipps:
- Nimm Regulierung vom ersten Tag an ernst. Im Fintech gehören Lizenz und Compliance zum Produkt. Unsere E-Geld-Lizenz haben wir bekommen, weil ein Gen-Z-Gründer mit Leuten arbeitet, die seit Jahren regulierte Finanzunternehmen führen.
- Teste in einem kleinen Markt, bevor du skalierst. Estland hat uns ehrliches Feedback zu überschaubaren Kosten gegeben. Deshalb kommen wir mit Lektionen nach Deutschland, die wir sonst erst jetzt lernen müssten.
- Bau für deine Nutzer, dann kommen die Investoren von selbst. Wenn Menschen dein Produkt wirklich nutzen, kommen die Wachstumszahlen von allein.
Fotocredits: Monemon
Wir bedanken uns bei Markus Lutsokert für das Interview
Aussagen des Autors und des Interviewpartners geben nicht unbedingt die Meinung der Redaktion und des Verlags wieder.